Crédito sin nómina en México: qué opciones tienes si trabajas por tu cuenta
Si trabajas por tu cuenta y no recibes nómina, conoce qué documentos pueden ayudarte a demostrar ingresos y qué debes revisar antes de solicitar un crédito.
· Actualizado · 5 min de lectura
Trabajar por tu cuenta no significa necesariamente que no puedas demostrar ingresos.
En México, muchas personas obtienen dinero mediante actividades independientes, servicios profesionales, pequeños negocios o plataformas digitales sin recibir un recibo de nómina tradicional.
Si estás pensando en solicitar un crédito, lo importante es entender qué información puede ayudarte a acreditar tu actividad, cuánto puedes pagar y qué condiciones debes revisar antes de firmar.
1. ¿Qué significa pedir un crédito sin nómina?
Un crédito “sin nómina” no significa necesariamente un crédito sin requisitos.
Significa que la persona solicitante no depende de un recibo de salario emitido por un empleador para demostrar sus ingresos.
Dependiendo del otorgante, pueden utilizarse otros documentos para evaluar tu actividad económica y capacidad de pago.
Por ejemplo:
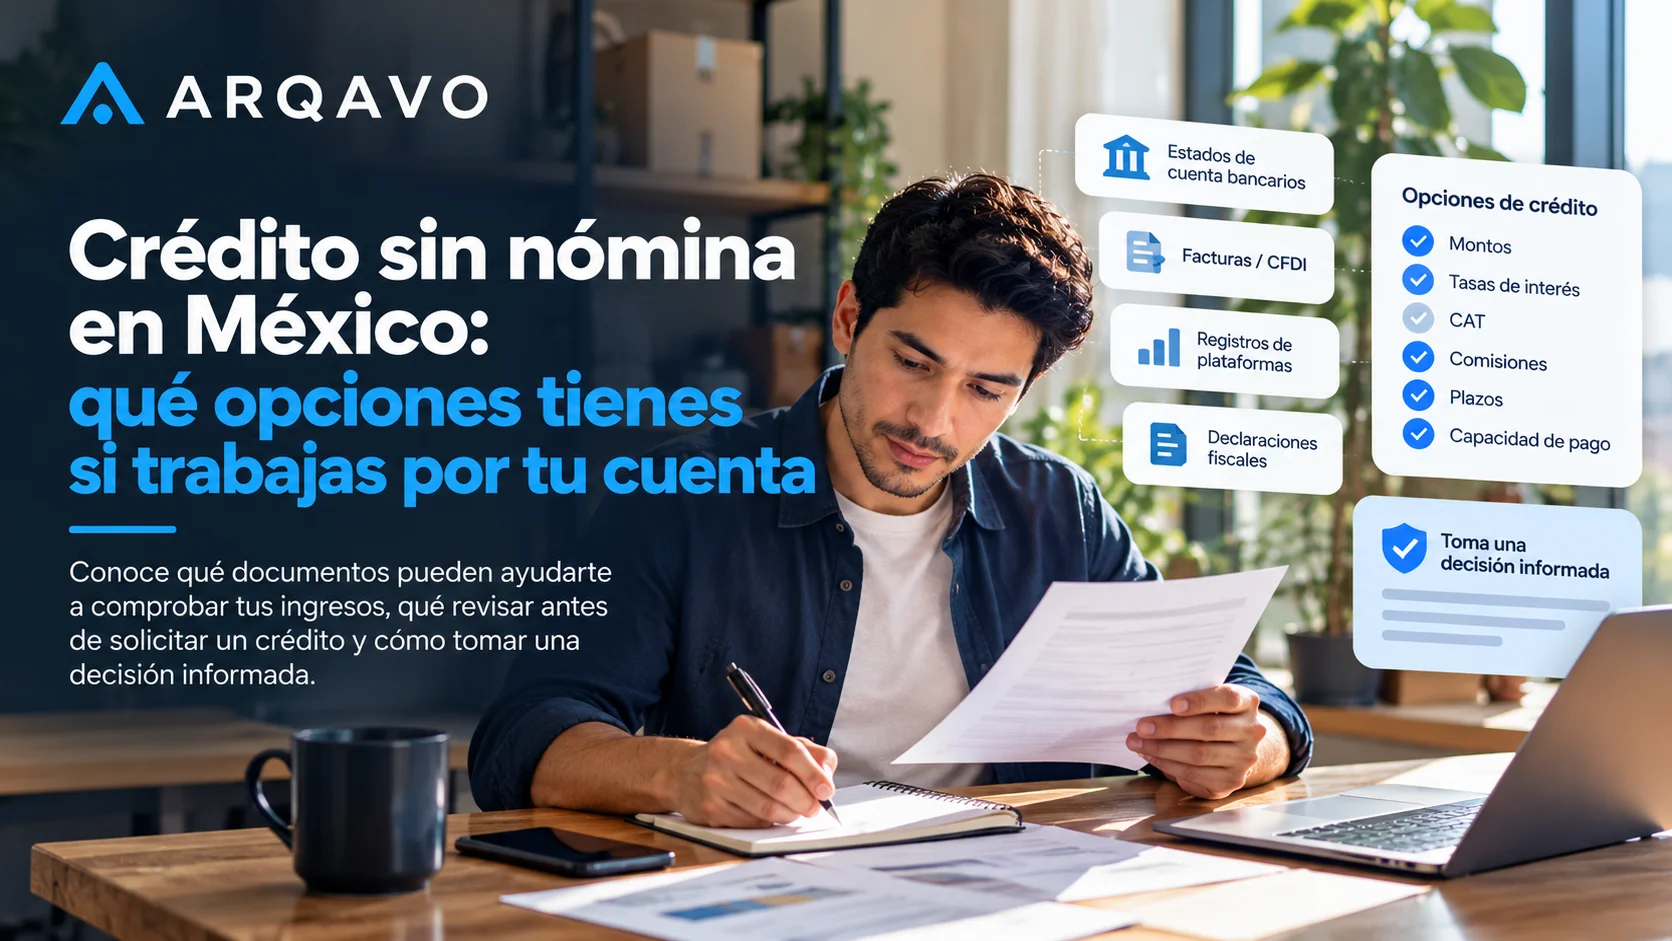
- estados de cuenta bancarios;
- comprobantes de transferencias;
- facturas o CFDI;
- declaraciones fiscales;
- registros de actividad en plataformas;
- comprobantes de ingresos emitidos por aplicaciones o servicios digitales.
Cada institución define qué documentos acepta y cómo realiza su evaluación.
2. ¿Quién puede tener ingresos sin recibir nómina?
Existen muchas formas de generar ingresos fuera de un empleo tradicional.
Por ejemplo:
- conductores de Uber, DiDi o inDrive;
- repartidores;
- freelancers;
- profesionistas independientes;
- comerciantes;
- prestadores de servicios;
- pequeños empresarios;
- personas que venden productos en línea.
El SAT contempla distintos regímenes para personas físicas que realizan actividades empresariales, profesionales o reciben ingresos mediante plataformas tecnológicas.
Tener ingresos distintos a un salario no significa que esos ingresos no existan o no puedan documentarse.
3. Los estados de cuenta pueden ayudarte a mostrar continuidad
Si recibes pagos mediante transferencia bancaria, tus estados de cuenta pueden mostrar:
- frecuencia de depósitos;
- cantidades recibidas;
- regularidad de ingresos;
- comportamiento durante varios meses.
Un solo depósito no dice demasiado.
En cambio, varios meses de movimientos pueden mostrar un patrón más representativo de tu actividad.
Es importante que la información sea auténtica y corresponda realmente a tus ingresos.
4. Facturas, CFDI y declaraciones fiscales
Si realizas una actividad empresarial o profesional y emites facturas, estos documentos también pueden ayudar a mostrar que tienes una actividad económica.
Dependiendo de tu situación, pueden existir registros como:
- CFDI emitidos;
- declaraciones;
- constancias fiscales;
- información sobre ingresos declarados.
Esto no significa que cualquier otorgante esté obligado a aceptarlos.
Cada institución determina sus políticas de evaluación y los documentos que considera suficientes.
5. Si trabajas mediante plataformas, conserva tus registros
Las plataformas digitales suelen generar información sobre la actividad de sus usuarios.
Si trabajas como conductor, repartidor o prestador de servicios mediante una app, puede ser útil conservar:
- historial de actividad;
- resúmenes de ganancias;
- transferencias recibidas;
- estados de cuenta;
- comprobantes de pagos.
Si quieres profundizar en este tema, consulta nuestra guía sobre cómo comprobar ingresos si trabajas como conductor de Uber, DiDi o inDrive.
6. Demostrar ingresos no es lo mismo que tener capacidad de pago
Este punto es fundamental.
Puedes tener ingresos constantes y aun así no tener suficiente dinero disponible para asumir una nueva deuda.
Para conocer tu capacidad de pago debes considerar:
- ingresos reales;
- renta o vivienda;
- alimentación;
- transporte;
- gastos del negocio;
- otras deudas;
- seguros;
- gastos familiares;
- ahorro y emergencias.
La CONDUSEF recomienda revisar tu presupuesto antes de endeudarte y considerar cuánto ingreso quedará comprometido después de pagar otras obligaciones.
7. No te fijes únicamente en cuánto te prestan
Que una institución te ofrezca determinado monto no significa que debas aceptarlo completo.
Antes de contratar, revisa:
- cuánto dinero recibirás;
- cuánto pagarás en total;
- tasa de interés;
- CAT;
- comisiones;
- número de pagos;
- frecuencia de pago;
- plazo;
- cargos por atraso.
Banco de México define el CAT como una medida estandarizada que permite comparar el costo de diferentes financiamientos considerando los costos y gastos inherentes al crédito.
Por eso, comparar solo la tasa de interés puede darte una visión incompleta.
8. Evita créditos que te pidan dinero por adelantado
Este punto es especialmente importante cuando buscas financiamiento por internet.
CONDUSEF advierte sobre supuestos créditos inmediatos en los que una persona o empresa solicita dinero por adelantado para:
- liberar el crédito;
- activar el préstamo;
- pagar una comisión;
- cubrir una garantía;
- realizar una verificación.
Antes de entregar información o dinero, verifica quién está ofreciendo el crédito y utiliza únicamente sus canales oficiales.
Cuando se trate de una institución financiera regulada, puedes revisar sus datos en el SIPRES de la CONDUSEF.
9. ¿Qué puede revisar un otorgante además de tus ingresos?
Aunque puedas demostrar ingresos, la evaluación puede considerar otros factores.
Entre ellos:
- capacidad de pago;
- nivel de endeudamiento;
- comportamiento de pago;
- historial crediticio;
- estabilidad de los ingresos;
- información proporcionada en la solicitud;
- políticas internas de riesgo.
Por eso, presentar documentos de ingresos no garantiza la aprobación.
10. ¿Qué debes tener preparado antes de solicitar?
Dependiendo del otorgante, puede ayudarte tener organizados:
- identificación oficial;
- comprobante de domicilio;
- estados de cuenta;
- comprobantes de actividad;
- información fiscal;
- registros de ingresos;
- datos de contacto actualizados.
Preparar esta información antes de iniciar la solicitud puede evitar errores y retrasos.
11. Crédito sin nómina no significa crédito sin responsabilidad
La ausencia de nómina no elimina la obligación de revisar cuidadosamente las condiciones del financiamiento.
Antes de aceptar cualquier crédito pregúntate:
- ¿realmente necesito este dinero?
- ¿cuánto terminaré pagando?
- ¿puedo cubrir los pagos incluso en un mes malo?
- ¿qué pasa si me atraso?
- ¿la institución es legítima?
- ¿entiendo el contrato?
Si trabajas como conductor de plataforma, también puedes consultar nuestra guía sobre qué revisar antes de solicitar un crédito si eres conductor de Uber o DiDi.
Fuentes
Preguntas frecuentes
¿Puedo solicitar un crédito si no recibo nómina?
Depende de los requisitos del otorgante. Algunas instituciones pueden evaluar otras formas de demostrar ingresos o actividad económica además de un recibo de nómina.
¿Qué puedo usar para comprobar ingresos si trabajo por mi cuenta?
Dependiendo de la institución, pueden considerarse estados de cuenta, facturas, declaraciones fiscales, transferencias o registros de actividad e ingresos.
¿Los estados de cuenta pueden servir para demostrar ingresos?
Pueden ayudar a mostrar depósitos y continuidad de ingresos, aunque cada otorgante decide qué documentos acepta y cómo los evalúa.
¿Un crédito sin nómina garantiza aprobación?
No. La aprobación depende de la evaluación del otorgante y puede considerar capacidad de pago, endeudamiento, historial y otros criterios de riesgo.
¿Qué debo revisar antes de aceptar un crédito?
Revisa el CAT, tasa de interés, comisiones, monto recibido, total a pagar, plazo, frecuencia de pagos y consecuencias de un atraso.