Préstamo de $3,000 pesos en línea: qué revisar antes de solicitarlo
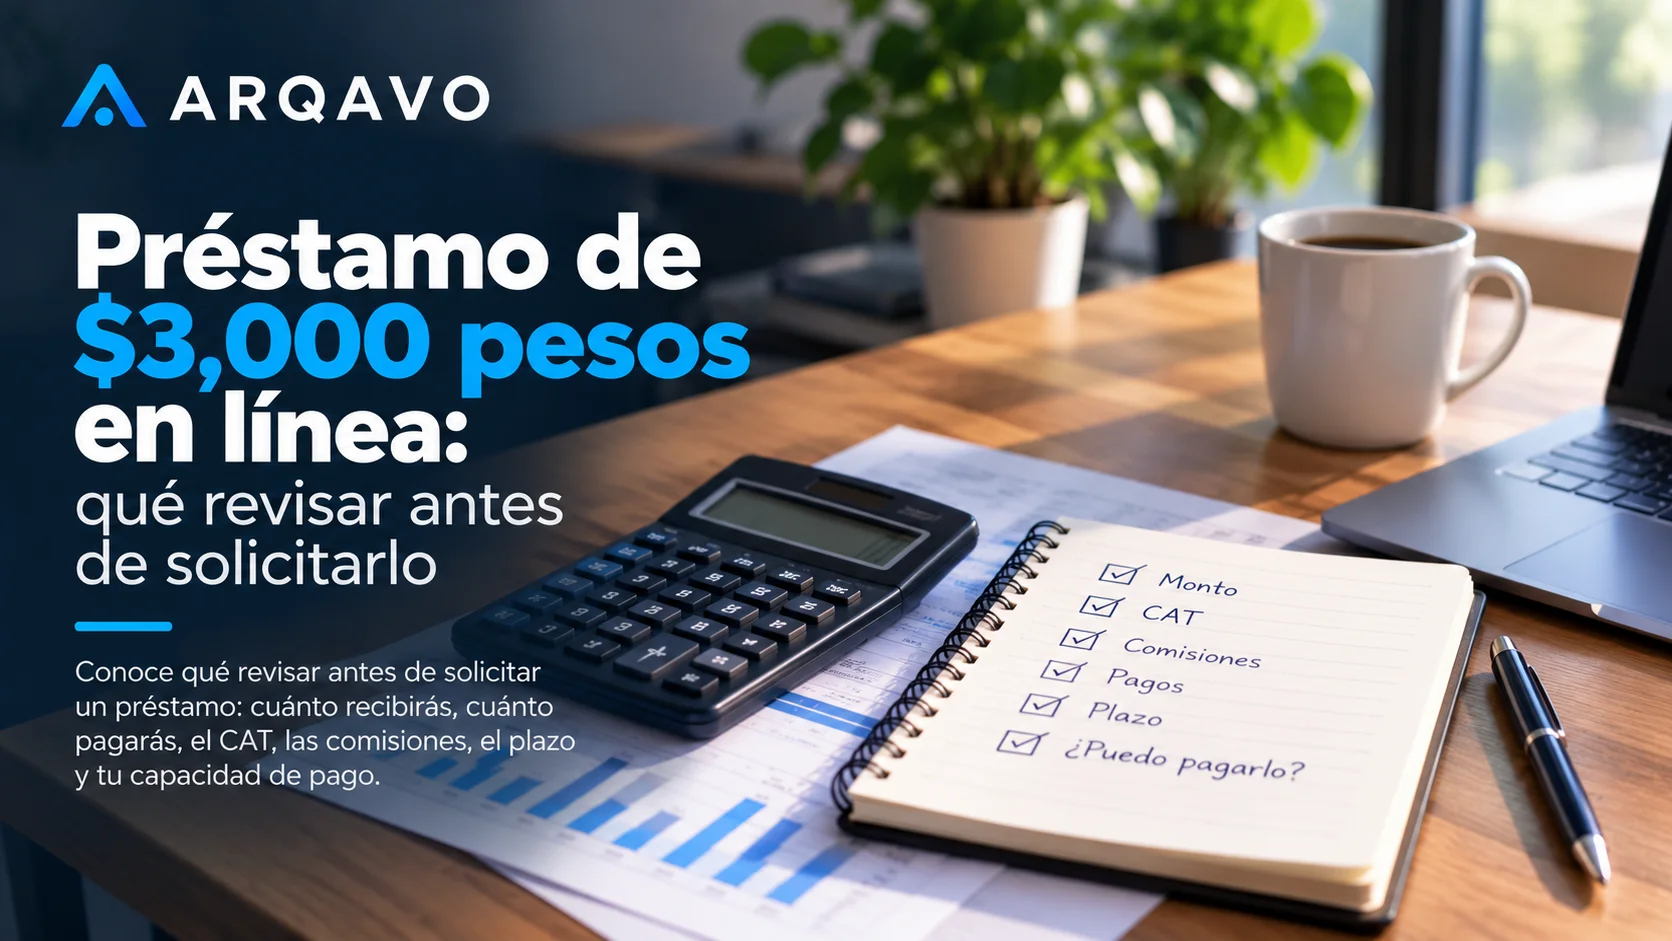
¿Necesitas $3,000 pesos? Antes de solicitar un préstamo en línea, revisa cuánto recibirás, cuánto pagarás, el CAT, las comisiones, el plazo y tu capacidad de pago.
· Actualizado · 6 min de lectura
Solicitar $3,000 pesos puede parecer una decisión sencilla porque el monto no es muy alto.
Pero el costo de un crédito no depende solamente de cuánto dinero recibes.
Antes de aceptar cualquier financiamiento conviene saber cuánto terminarás pagando, en cuánto tiempo, con qué frecuencia tendrás que hacer pagos y qué ocurrirá si te atrasas.
Esta guía te ayuda a revisar esos puntos antes de solicitar un préstamo de $3,000 pesos en línea.
1. Primero define para qué necesitas los $3,000
Antes de comparar créditos, pregúntate qué problema quieres resolver.
Por ejemplo:
- una reparación del automóvil;
- mantenimiento;
- un deducible;
- una herramienta de trabajo;
- una emergencia;
- un gasto inesperado;
- una necesidad temporal de liquidez.
Tener claro el destino del dinero ayuda a evitar pedir más de lo que realmente necesitas.
Un crédito implica comprometer ingresos futuros, así que el monto debe tener relación con una necesidad concreta y con tu capacidad para pagarlo.
2. No compares solamente cuánto te prestan
Dos créditos por $3,000 pesos pueden terminar costando cantidades muy diferentes.
Antes de aceptar una oferta, revisa al menos:
- monto que recibirás;
- monto total a pagar;
- tasa de interés;
- CAT;
- comisión por apertura;
- número de pagos;
- frecuencia de los pagos;
- plazo;
- cargos por atraso;
- otras comisiones aplicables.
Lo importante no es solamente cuánto te prestan, sino cuánto tendrás que devolver y bajo qué condiciones.
3. ¿Qué es el CAT y por qué debes revisarlo?
El Costo Anual Total, conocido como CAT, es una medida estandarizada que permite comparar el costo de distintos financiamientos.
Considera los costos y gastos inherentes al crédito.
Por eso, mirar únicamente la tasa de interés puede darte una visión incompleta.
Cuando compares dos opciones, revisa también:
- CAT;
- comisiones;
- costo total;
- plazo;
- frecuencia de pago.
El CAT se expresa en términos anuales aunque el crédito tenga un plazo menor.
4. Revisa cuánto dinero recibirás realmente
Si solicitas $3,000 pesos, verifica si recibirás exactamente esa cantidad.
Algunos productos pueden incluir comisiones u otros cargos según sus condiciones.
Antes de aceptar, busca respuestas claras a estas preguntas:
| Pregunta | Qué debes conocer |
|---|---|
| ¿Cuánto solicito? | El monto nominal del crédito |
| ¿Cuánto recibiré? | El dinero que realmente llegará a tu cuenta |
| ¿Cuánto pagaré en total? | La suma de todos los pagos |
| ¿Hay comisión? | Monto, IVA y momento de cobro |
| ¿Cuántos pagos haré? | Número total de pagos |
| ¿Cada cuánto pagaré? | Semanal, quincenal, mensual u otra periodicidad |
No aceptes un crédito si estas cantidades no están claras.
5. La frecuencia de pago importa
Un crédito puede pagarse semanalmente, quincenalmente, mensualmente o bajo otra periodicidad.
La frecuencia debe funcionar con la manera en que recibes tus ingresos.
Si trabajas por tu cuenta o mediante una plataforma, tus ingresos pueden variar de una semana a otra.
Por eso, además del importe del pago, debes preguntarte:
¿podría cubrirlo también durante una semana o quincena con ingresos más bajos?
No bases tu decisión solamente en tu mejor periodo de ingresos.
6. Calcula tu capacidad de pago
CONDUSEF recomienda revisar tu presupuesto antes de contratar un crédito.
Una forma sencilla de empezar es:
Ingresos − gastos − otras deudas − ahorro para contingencias = dinero disponible
Considera gastos como:
- vivienda;
- alimentación;
- transporte;
- combustible;
- servicios;
- mantenimiento;
- otras deudas;
- gastos familiares;
- ahorro;
- emergencias.
El resultado te ayuda a entender cuánto dinero podrías destinar a una nueva obligación sin afectar gastos esenciales.
7. Revisa el plazo completo
Un pago individual puede parecer pequeño, pero necesitas observar el crédito completo.
Pregunta:
- ¿cuántos pagos son?
- ¿cuánto cuesta cada uno?
- ¿cuándo comienza el primer pago?
- ¿cuándo termina el crédito?
- ¿qué cantidad habré pagado al finalizar?
Multiplicar mentalmente un pago pequeño sin considerar comisiones, intereses y otros conceptos puede llevarte a subestimar el costo.
Revisa siempre el total que aparece en el contrato.
8. ¿Qué pasa si te atrasas?
Antes de contratar debes saber qué ocurre si no haces un pago a tiempo.
Pueden existir, dependiendo del contrato:
- intereses moratorios;
- cargos relacionados con cobranza;
- efectos en tu historial;
- acciones de recuperación previstas en el contrato.
No esperes a atrasarte para conocer estas condiciones.
Revísalas antes de aceptar.
9. Cuidado con los préstamos que piden dinero por adelantado
Si alguien te promete un crédito y te pide primero un depósito para:
- liberar el dinero;
- activar el préstamo;
- pagar una garantía;
- cubrir una comisión previa;
- acelerar la aprobación;
verifica cuidadosamente quién está detrás de la oferta.
CONDUSEF advierte sobre esquemas de créditos en los que se solicitan pagos anticipados.
No transfieras dinero únicamente porque alguien te asegura que después recibirás un préstamo.
10. Verifica quién te está ofreciendo el crédito
Antes de entregar documentos o datos personales:
- confirma el sitio oficial;
- verifica los datos de la empresa;
- revisa que la conexión sea segura;
- evita enlaces enviados por desconocidos;
- no compartas contraseñas;
- no entregues códigos de verificación;
- revisa el contrato y el aviso de privacidad.
Cuando corresponda a una institución financiera registrada, puedes consultar información en herramientas oficiales como SIPRES de CONDUSEF.
11. ¿Qué documentos pueden pedirte?
Los requisitos dependen de cada otorgante.
Pueden incluir:
- identificación oficial;
- comprobante de domicilio;
- cuenta bancaria;
- comprobantes de ingresos;
- estados de cuenta;
- información sobre tu actividad;
- datos de contacto.
Si no recibes nómina, consulta nuestra guía sobre qué opciones tienes para demostrar ingresos si trabajas por tu cuenta.
Si trabajas como conductor de aplicación, también puedes revisar cómo comprobar ingresos si conduces con Uber, DiDi o inDrive.
12. Antes de solicitar $3,000, responde estas preguntas
Antes de comenzar una solicitud, revisa:
- ¿realmente necesito los $3,000?
- ¿cuánto recibiré en mi cuenta?
- ¿cuánto pagaré en total?
- ¿cuántos pagos tendré?
- ¿cada cuánto pagaré?
- ¿qué CAT tiene el crédito?
- ¿qué comisiones existen?
- ¿puedo pagar incluso durante un periodo de ingresos bajos?
- ¿qué ocurre si me atraso?
- ¿entiendo el contrato?
Si alguna respuesta no está clara, conviene resolverla antes de aceptar.
Un crédito pequeño sigue siendo una obligación financiera
Que el monto sea de $3,000 pesos no significa que debas revisar menos las condiciones.
El objetivo es que conozcas desde el principio:
cuánto recibes, cuánto pagas, cuándo pagas y qué compromisos estás aceptando.
Si conduces mediante aplicaciones, también puedes consultar nuestra guía sobre qué revisar antes de solicitar un crédito si eres conductor de Uber o DiDi.
Fuentes
Preguntas frecuentes
¿Dónde puedo pedir un préstamo de $3,000 pesos?
Existen distintas opciones de crédito en línea y tradicionales. Antes de elegir, compara el costo total, CAT, tasa, comisiones, plazo y requisitos de cada otorgante.
¿Qué debo revisar antes de pedir $3,000 pesos?
Revisa cuánto recibirás, cuánto pagarás en total, el CAT, tasa de interés, comisiones, número de pagos, periodicidad, plazo y consecuencias de un atraso.
¿Un préstamo de $3,000 pesos puede tener CAT alto?
Sí. El CAT depende de las características y costos del financiamiento y se expresa en términos anuales, incluso cuando el plazo del crédito es menor.
¿Puedo pedir $3,000 pesos si no tengo nómina?
Depende de los requisitos del otorgante. Algunas opciones pueden considerar otras formas de comprobar ingresos o actividad económica.
¿Solicitar un préstamo garantiza que recibiré el dinero?
No. Toda solicitud está sujeta a los criterios de evaluación y aprobación establecidos por cada otorgante.