CAT, tasa de interés y comisión: cuál es la diferencia
Aprende la diferencia entre CAT, tasa de interés y comisiones para comparar créditos y entender cuánto puede costarte realmente un financiamiento.
· Actualizado · 7 min de lectura
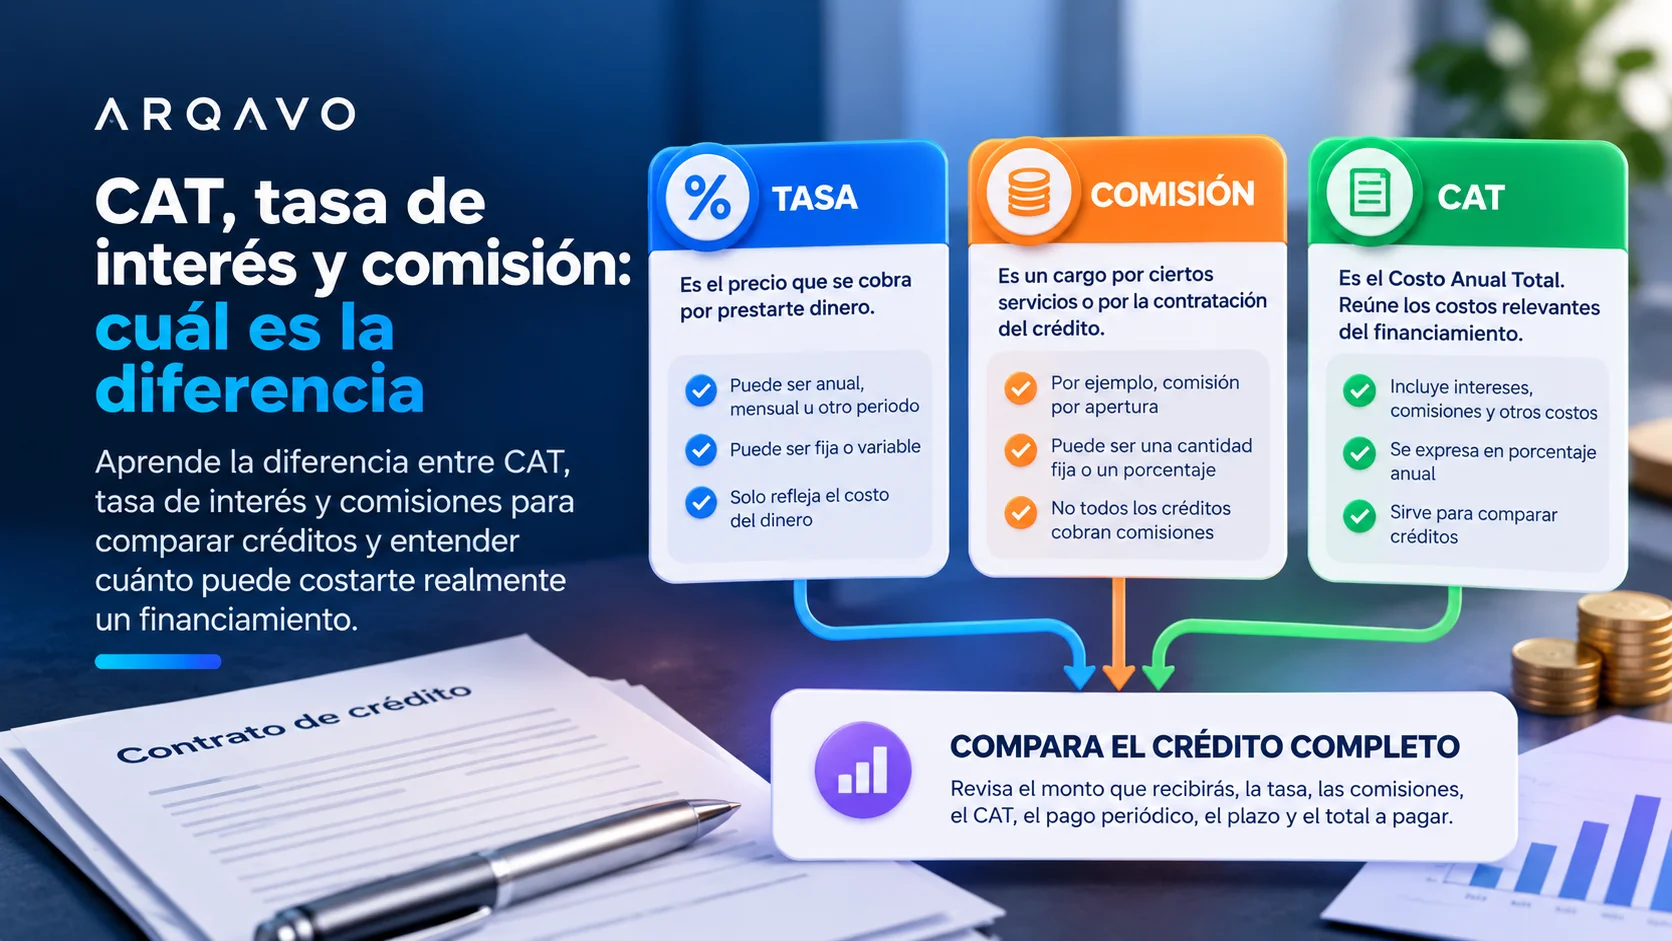
Cuando comparas créditos puedes encontrarte con tres conceptos que parecen hablar de lo mismo:
tasa de interés, comisiones y CAT.
Pero no significan lo mismo.
Entender la diferencia te ayuda a evitar comparar dos créditos solamente por una cifra y a saber cuánto puede costarte realmente el financiamiento.
1. ¿Qué es la tasa de interés?
La tasa de interés representa el precio que cobra el otorgante por prestarte dinero.
Puede expresarse de distintas formas:
- anual;
- mensual;
- quincenal;
- semanal;
- diaria.
Por eso no basta con leer únicamente el porcentaje.
También debes revisar:
- a qué periodo corresponde;
- sobre qué saldo se calcula;
- si es fija o variable;
- cuánto tiempo durará el crédito.
Una tasa de 10% mensual no significa lo mismo que una tasa de 10% anual.
2. La tasa no muestra necesariamente todo el costo
Dos créditos pueden anunciar una tasa parecida y terminar teniendo costos diferentes.
Además de los intereses, pueden existir:
- comisión por apertura;
- seguros;
- cargos asociados;
- gastos previstos en el contrato;
- diferentes plazos;
- diferentes periodicidades de pago.
Por eso comparar solamente la tasa puede dar una visión incompleta.
3. ¿Qué es una comisión?
Una comisión es un cobro asociado a determinados servicios, operaciones o características del crédito.
Por ejemplo, dependiendo del producto, puede existir una:
- comisión por apertura;
- comisión relacionada con determinados servicios;
- anualidad, en algunos productos;
- otros cargos expresamente establecidos.
No todos los créditos cobran las mismas comisiones.
Una comisión puede ser:
- una cantidad fija;
- un porcentaje;
- un pago único;
- un cargo periódico.
Antes de firmar debes saber exactamente:
cuánto es, cuándo se cobra y por qué concepto.
4. Ejemplo sencillo de comisión por apertura
Imagina un crédito por:
$10,000
con una comisión de apertura de:
$500
La comisión representa un costo adicional relacionado con la contratación.
Pero esa cifra por sí sola tampoco permite conocer todo el costo del financiamiento.
Todavía tendrías que revisar:
- intereses;
- plazo;
- pagos;
- seguros, si existen;
- otros costos aplicables.
Aquí entra el CAT.
5. ¿Qué es el CAT?
CAT significa:
Costo Anual Total.
Banco de México lo define como una medida estandarizada del costo del financiamiento expresada en términos porcentuales anuales.
Su objetivo principal es facilitar la comparación entre diferentes créditos.
El CAT puede considerar elementos como:
- intereses;
- comisiones;
- primas de seguros que correspondan;
- otros costos inherentes al financiamiento;
- periodicidad de los pagos.
El CAT se expresa como un porcentaje anual.
6. Entonces, ¿cuál es la diferencia?
En términos sencillos:
Tasa de interés: cuánto cobra el otorgante por prestarte el dinero.
Comisión: un cargo específico relacionado con el crédito o algún servicio.
CAT: un indicador que reúne los costos relevantes del financiamiento en una medida anual para facilitar la comparación.
Por eso no son cifras intercambiables.
7. ¿El CAT incluye IVA?
Banco de México establece que el CAT se calcula sin considerar el IVA aplicable a intereses y comisiones.
Esto es importante porque el monto efectivo que pagues puede incluir impuestos aplicables aunque el CAT informado se presente sin IVA.
Por eso debes revisar también el contrato y la tabla de pagos.
8. ¿Un CAT de 100% significa que pagaré exactamente el doble?
No necesariamente.
Éste es uno de los errores más comunes.
El CAT es un indicador anualizado para fines informativos y de comparación.
No debe interpretarse simplemente como:
monto del crédito + porcentaje del CAT = total a pagar.
El costo efectivo depende de factores como:
- monto;
- plazo;
- periodicidad;
- amortización;
- comisiones;
- seguros;
- fechas de los pagos.
Para saber cuánto terminarás pagando, revisa el total a pagar y la tabla de amortización.
9. ¿Por qué un crédito corto puede tener un CAT alto?
Porque el CAT convierte los costos del financiamiento a una medida anual estandarizada.
En créditos de plazos cortos, ciertos costos pueden representar una proporción importante del monto y, al anualizarse, producir un CAT elevado.
Eso no significa que el crédito dure un año.
Por ejemplo, un financiamiento de tres meses sigue siendo de tres meses aunque su CAT se exprese anualmente.
Por eso conviene revisar varias cifras al mismo tiempo.
10. No compares dos créditos únicamente por el CAT
El CAT es una herramienta muy útil de comparación, pero no sustituye la revisión completa del crédito.
Antes de elegir revisa:
- cuánto recibirás;
- cuánto pagarás en total;
- monto de cada pago;
- número de pagos;
- periodicidad;
- plazo;
- tasa de interés;
- CAT;
- comisiones;
- seguros;
- consecuencias del atraso.
Un crédito con determinada estructura puede adaptarse mejor o peor a tu flujo de ingresos aunque las cifras principales parezcan similares.
11. Ejemplo: dos créditos con la misma tasa
Supongamos que existen dos créditos de $10,000.
Crédito A
- tasa: 30% anual;
- comisión por apertura: $1,000;
- plazo: 12 meses.
Crédito B
- tasa: 30% anual;
- sin comisión de apertura;
- plazo: 12 meses.
Aunque anuncien la misma tasa de interés, sus costos no necesariamente serán iguales.
La comisión del Crédito A modifica el costo total.
Por eso el CAT de ambos también puede ser diferente.
12. También puede ocurrir lo contrario
Ahora imagina:
Crédito A
- tasa menor;
- comisión alta.
Crédito B
- tasa mayor;
- comisión baja o inexistente.
Mirar únicamente la tasa podría hacer que el Crédito A pareciera automáticamente más barato.
Pero al considerar todos los costos, la comparación puede cambiar.
Precisamente por eso existe el CAT.
13. ¿Qué debo comparar además del CAT?
CONDUSEF muestra en sus simuladores varias columnas porque ninguna cifra cuenta toda la historia por sí sola.
Conviene comparar:
| Concepto | Qué te indica |
|---|---|
| Monto | Cuánto dinero recibes |
| Tasa | Precio del dinero prestado |
| CAT | Costo anual estandarizado |
| Comisión | Cargos específicos |
| Pago periódico | Cuánto debes cubrir cada vez |
| Plazo | Durante cuánto tiempo pagarás |
| Pago total | Cuánto habrás pagado al terminar |
El pago total es especialmente útil para entender cuánto dinero saldrá de tu bolsillo durante toda la vida del crédito.
14. Revisa la periodicidad
No compares directamente:
- una tasa mensual;
- contra una tasa anual;
- contra una tasa semanal.
Primero asegúrate de entender el periodo al que corresponde cada cifra.
Lo mismo ocurre con los pagos.
Un pago de $500 puede parecer pequeño, pero debes saber si ocurre:
- cada semana;
- cada quincena;
- cada mes.
15. Revisa cuánto recibirás realmente
Pregunta:
¿cuánto dinero llegará realmente a mi cuenta?
Si existe una comisión que se descuenta al desembolsar el crédito, el monto recibido puede ser diferente al monto nominal del financiamiento.
Esa diferencia debe quedar clara antes de contratar.
16. Después revisa cuánto pagarás realmente
Busca estas cifras:
- pago periódico;
- número total de pagos;
- total a pagar.
Por ejemplo:
6 pagos de $700 = $4,200
Ese cálculo sencillo ayuda a entender el compromiso total.
Después puedes revisar tasa, CAT y comisiones para comprender de dónde proviene el costo.
17. CAT alto no significa automáticamente fraude
Un CAT elevado puede reflejar un financiamiento costoso, pero el porcentaje por sí solo no determina si una institución es legítima o fraudulenta.
Para revisar legitimidad debes verificar otros elementos:
- identidad del otorgante;
- contrato;
- datos de contacto;
- registros aplicables;
- condiciones;
- forma de desembolso;
- solicitudes de pagos anticipados.
No confundas costo elevado con fraude.
Son problemas diferentes.
18. Antes de contratar, haz estas preguntas
Antes de aceptar un crédito pregunta:
- ¿cuál es la tasa?
- ¿a qué periodo corresponde?
- ¿cuál es el CAT?
- ¿qué comisiones existen?
- ¿hay seguros?
- ¿cuánto recibiré?
- ¿cuánto pagaré cada vez?
- ¿cuántos pagos son?
- ¿cuánto pagaré en total?
- ¿qué pasa si me atraso?
Si no puedes responder claramente estas preguntas, todavía te falta información antes de contratar.
Si quieres saber cuánto pago puede soportar tu presupuesto, consulta nuestra guía sobre cómo calcular tu capacidad de pago.
También puedes revisar qué pasa si te atrasas en un crédito.
Conclusión
La tasa, las comisiones y el CAT miden cosas diferentes.
La tasa te ayuda a entender el precio del dinero prestado.
Las comisiones muestran cargos específicos.
El CAT reúne distintos costos en una medida anual estandarizada que facilita comparar financiamientos.
Pero antes de contratar también debes conocer algo todavía más concreto:
cuánto recibes, cuánto pagas cada vez y cuánto terminarás pagando en total.
Fuentes
Preguntas frecuentes
¿El CAT y la tasa de interés son lo mismo?
No. La tasa de interés representa el precio que se cobra por prestar el dinero, mientras que el CAT es una medida anual estandarizada que incorpora distintos costos asociados al financiamiento.
¿Qué incluye el CAT?
Puede incorporar intereses, comisiones, seguros que correspondan y otros costos inherentes al crédito, conforme a la metodología establecida por Banco de México.
¿Un CAT de 100% significa que pagaré el doble?
No necesariamente. El CAT es una medida anualizada para fines informativos y de comparación. Para conocer cuánto pagarás realmente debes revisar el pago periódico, el número de pagos y el total a pagar.
¿Qué es una comisión por apertura?
Es un cargo que puede aplicarse al contratar determinados créditos. Puede expresarse como una cantidad fija o como un porcentaje del monto financiado.
¿Qué debo revisar para comparar dos créditos?
Compara el CAT, la tasa, las comisiones, los seguros, el monto que recibirás, el pago periódico, el plazo y el total que terminarás pagando.