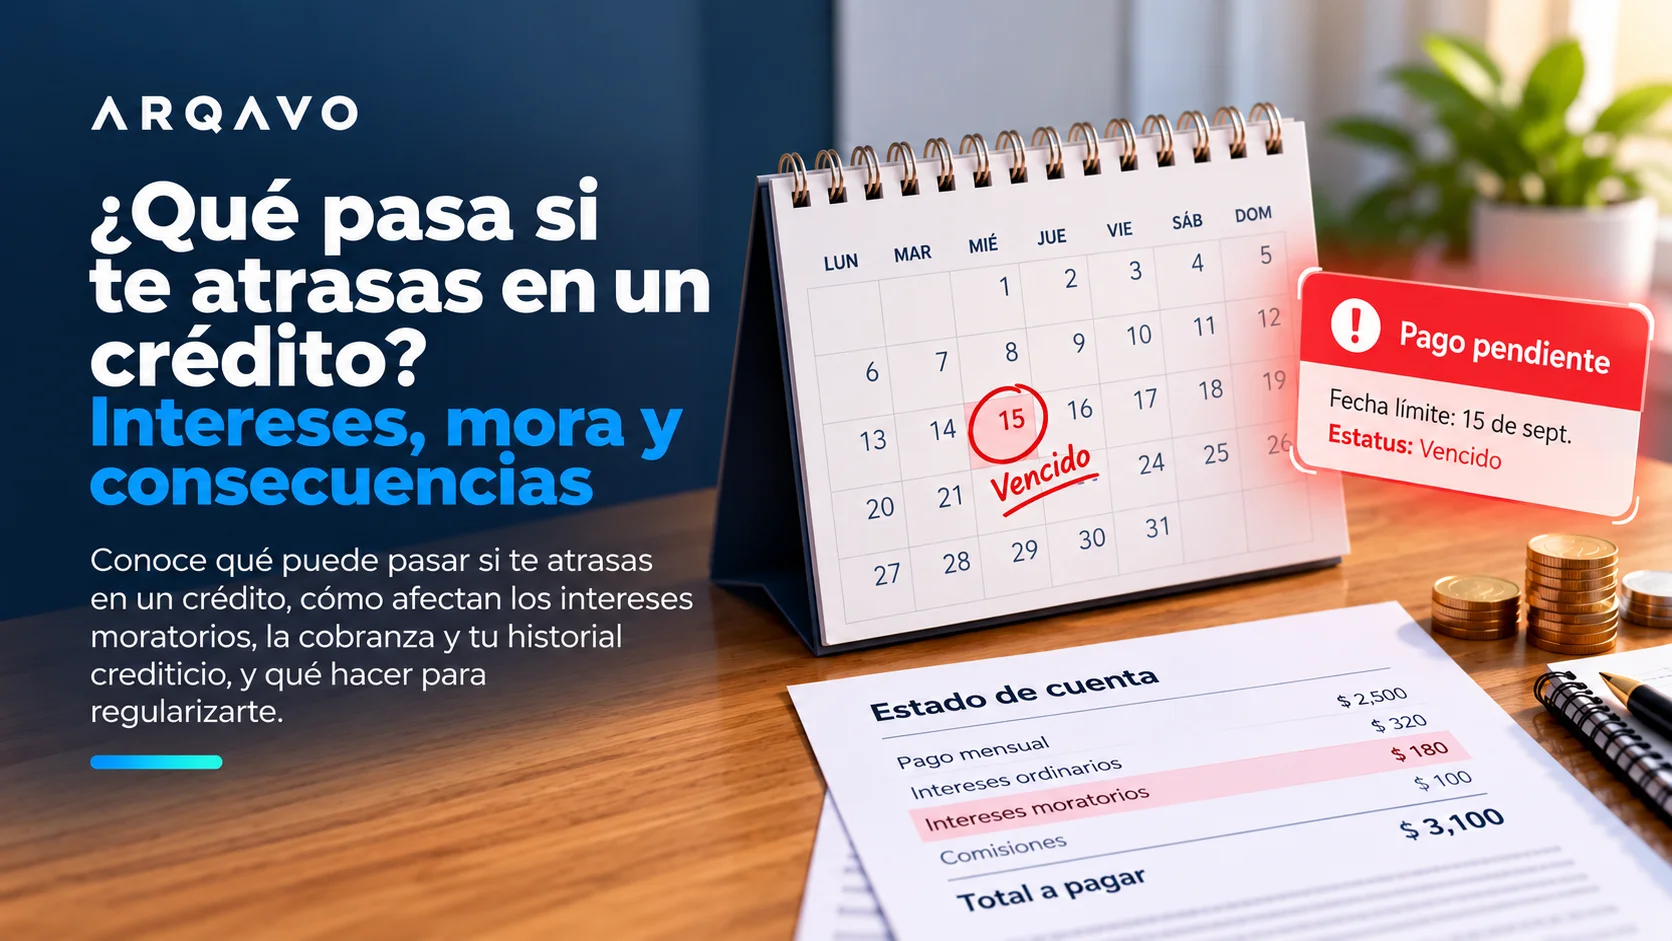
¿Qué pasa si te atrasas en un crédito? Intereses, mora y consecuencias
Conoce qué puede pasar si te atrasas en un crédito: intereses moratorios, cobranza, historial crediticio y qué hacer para regularizarte.
· Actualizado · 7 min de lectura
Atrasarte en el pago de un crédito no significa que todo esté perdido.
Pero sí es importante actuar rápido.
Dependiendo del contrato y del otorgante, un atraso puede generar intereses moratorios, cargos previstos, gestiones de cobranza y, en algunos casos, afectar tu historial crediticio.
Por eso conviene entender qué ocurre desde el primer día de retraso y qué puedes hacer para evitar que el problema crezca.
1. Lo primero: revisa tu fecha límite de pago
Antes de asumir que ya estás en mora, confirma:
- la fecha exacta de vencimiento;
- el monto que debías pagar;
- la periodicidad del crédito;
- si el día de pago cayó en día inhábil;
- y qué establece tu contrato sobre pagos tardíos.
Las condiciones pueden variar entre productos.
CONDUSEF ha señalado que los contratos y estados de cuenta deben expresar con claridad las fechas límite y la forma en que se calculan los intereses ordinarios y moratorios.
2. ¿Qué es un interés moratorio?
El interés moratorio es un interés que puede aplicarse cuando no realizas el pago conforme a lo pactado.
No es lo mismo que el interés ordinario.
Interés ordinario: corresponde al costo normal del financiamiento.
Interés moratorio: puede generarse por incumplimiento o retraso, según lo establecido en el contrato.
Antes de contratar cualquier crédito conviene revisar:
- la tasa de interés ordinaria;
- la tasa moratoria;
- cómo se calcula;
- sobre qué cantidad se aplica;
- desde qué momento comienza a generarse.
No todos los créditos utilizan exactamente la misma estructura.
3. ¿Me pueden cobrar una comisión por atraso?
Depende del producto y del contrato.
En productos sujetos a regulación financiera existen límites y prohibiciones sobre determinadas comisiones.
Por ejemplo, las disposiciones registradas por CONDUSEF señalan que las entidades financieras no deben cobrar una comisión por pago tardío durante el mismo periodo en que cobran intereses moratorios por ese mismo atraso.
Por eso no basta con preguntar:
“¿Cuánto es la multa?”
Conviene revisar exactamente qué concepto aparece en el contrato:
- interés moratorio;
- comisión;
- gasto;
- cargo;
- o algún otro concepto permitido.
4. ¿Qué pasa si me atraso pocos días?
Incluso un atraso corto puede tener consecuencias contractuales.
Dependiendo del crédito, puede ocurrir que:
- se genere interés moratorio;
- aparezca un saldo vencido;
- recibas recordatorios;
- comiencen gestiones de cobranza;
- tengas que cubrir el pago vencido antes de continuar normalmente.
La mejor decisión generalmente es regularizarte cuanto antes.
Un retraso pequeño puede ser más fácil de resolver que dejar acumular varias fechas de pago.
5. ¿Un atraso afecta mi Buró de Crédito?
Un atraso puede reflejarse en tu historial crediticio cuando el otorgante reporta información a una Sociedad de Información Crediticia (SIC). No todos los otorgantes reportan de la misma manera ni con la misma periodicidad.
Buró de Crédito registra tanto pagos puntuales como atrasados.
En su Reporte de Crédito Especial, el histórico de pagos distingue, entre otros:
- cuenta al corriente;
- atraso de 1 a 29 días;
- atraso de 30 a 59 días;
- atraso de 60 a 89 días;
- atrasos mayores.
Ponerte al corriente no borra necesariamente el hecho de que existió un retraso, pero el historial también puede reflejar que posteriormente regularizaste tus pagos.
Por eso la puntualidad importa durante toda la vida del crédito.
6. No todos los otorgantes reportan de la misma forma
Es importante no asumir que cualquier atraso aparecerá automáticamente en Buró de Crédito.
El efecto depende de si el otorgante reporta información a una Sociedad de Información Crediticia y de la forma en que actualiza sus registros.
Si quieres saber cómo aparece un crédito específico, puedes consultar directamente con el otorgante y revisar tu Reporte de Crédito Especial.
7. ¿Cuándo empieza la cobranza?
La cobranza puede comenzar cuando existe un pago vencido.
Puede realizarla:
- directamente el otorgante;
- un área interna de cobranza;
- o un despacho autorizado.
El objetivo inicial normalmente es buscar la regularización del adeudo.
Si recibes una llamada de cobranza, solicita información clara sobre:
- nombre del otorgante;
- número o referencia del crédito;
- saldo;
- pago vencido;
- fecha del atraso;
- opciones disponibles para regularizarte.
8. Los despachos de cobranza también tienen reglas
Si una institución financiera utiliza un despacho de cobranza, éste no puede actuar de cualquier manera.
CONDUSEF señala que los despachos deben, entre otras cosas:
- identificarse;
- dirigirse respetuosamente al deudor;
- comunicarse dentro de los horarios permitidos;
- documentar por escrito los acuerdos de pago o reestructuración.
No deben:
- amenazar;
- intimidar;
- ofender;
- hacerse pasar por una autoridad;
- enviar documentos que aparenten ser escritos judiciales;
- hacer pública la deuda;
- cobrar directamente el dinero cuando el pago corresponde a la institución financiera.
Si tienes dudas sobre un despacho, puedes consultar el REDECO de CONDUSEF.
9. ¿Me pueden amenazar con cárcel por una deuda?
Una deuda civil o mercantil no convierte automáticamente el atraso en un delito.
Desconfía de mensajes que utilicen amenazas, lenguaje intimidatorio o supuestas órdenes judiciales sin sustento.
Si recibes una comunicación de ese tipo, verifica directamente con el otorgante y, cuando corresponda, con CONDUSEF.
10. ¿Qué debo hacer si sé que no podré pagar a tiempo?
No esperes a que pasen varias fechas de pago.
Haz esto:
- revisa cuánto debes;
- confirma la fecha límite;
- revisa tu contrato;
- contacta al otorgante;
- pregunta qué opciones existen;
- solicita cualquier acuerdo por escrito;
- verifica dónde debes realizar el pago.
Evita depositar dinero en cuentas personales o a terceros que no puedas identificar.
11. ¿Conviene pedir otro crédito para pagar el anterior?
No necesariamente.
Tomar una deuda nueva para cubrir otra puede aumentar tu carga financiera.
Antes de hacerlo compara:
- cuánto debes actualmente;
- cuánto pagarías con el nuevo crédito;
- tasas;
- CAT;
- comisiones;
- plazo;
- pago periódico;
- total a pagar.
Si la nueva deuda simplemente desplaza el problema y aumenta el costo, puede empeorar tu situación.
12. ¿Qué pasa si ya tengo varios pagos atrasados?
Mientras más tiempo pase, más importante es conocer exactamente el saldo y las condiciones actuales.
Solicita al otorgante información sobre:
- saldo vencido;
- saldo total;
- intereses o cargos acumulados;
- opciones de regularización;
- reestructura, si existe;
- fechas y montos de cualquier propuesta.
No aceptes un acuerdo que no puedas sostener.
13. ¿Qué es una reestructura?
Una reestructura es una modificación a las condiciones originales de pago.
Puede implicar, dependiendo del caso:
- un plazo distinto;
- pagos diferentes;
- un nuevo calendario;
- cambios en la forma de liquidar el adeudo.
No todas las instituciones ofrecen lo mismo y una reestructura puede tener efectos distintos sobre el costo y el historial crediticio.
Antes de aceptar una, pide por escrito:
- nuevo saldo;
- número de pagos;
- monto de cada pago;
- tasa;
- cargos;
- total a pagar;
- consecuencias de volver a incumplir.
14. ¿Qué pasa si pago después del atraso?
Regularizarte es mejor que mantener el adeudo vencido.
Si el crédito es reportado a Buró de Crédito, las actualizaciones posteriores también pueden reflejar que te pusiste al corriente.
Buró de Crédito indica que la información es actualizada periódicamente y que, si regularizas tus pagos, esa actualización puede reflejarse en tu historial.
15. Antes de contratar un crédito, revisa qué pasa si te atrasas
No esperes a tener un problema para buscar esta información.
Antes de firmar, revisa:
- fecha de pago;
- tasa moratoria;
- posibles cargos;
- procedimiento de cobranza;
- consecuencias del incumplimiento;
- información sobre reporte crediticio.
Esto es tan importante como conocer el monto que recibirás o el pago periódico.
Si todavía estás evaluando cuánto pago puedes sostener, consulta nuestra guía sobre cómo calcular tu capacidad de pago.
También puedes revisar qué considerar antes de solicitar un préstamo de $3,000 pesos.
16. Si ya te atrasaste, actúa antes de que el problema crezca
Un atraso puede ocurrir.
Lo importante es no ignorarlo.
Confirma cuánto debes, comunícate con el otorgante y busca una solución que realmente puedas cumplir.
Entre más rápido entiendas tu situación, más opciones tendrás para evitar que una deuda manejable se convierta en un problema mayor.
Fuentes
Preguntas frecuentes
¿Qué pasa si me atraso unos días en un crédito?
Dependiendo del contrato, pueden generarse intereses moratorios, un saldo vencido o gestiones de cobranza. Conviene revisar las condiciones del crédito y regularizar el pago lo antes posible.
¿Un atraso aparece en Buró de Crédito?
Puede aparecer si el otorgante reporta información a una Sociedad de Información Crediticia. Buró de Crédito registra tanto pagos puntuales como atrasos.
¿Un despacho de cobranza puede amenazarme?
No. Los despachos sujetos a las reglas de CONDUSEF deben tratar al deudor con respeto y no pueden amenazar, intimidar ni hacerse pasar por una autoridad.
¿Qué hago si no puedo pagar a tiempo?
Revisa tu contrato y comunícate con el otorgante cuanto antes para conocer el saldo, los cargos aplicables y las opciones disponibles para regularizarte.
¿Conviene pedir otro préstamo para cubrir el atraso?
No necesariamente. Antes de hacerlo compara el costo total, las tasas, las comisiones, el plazo y si realmente podrás sostener el nuevo pago.