Cómo comparar dos créditos antes de elegir: guía paso a paso
Aprende a comparar dos créditos revisando CAT, tasa, comisiones, pago periódico, plazo y total a pagar antes de tomar una decisión.
· Actualizado · 8 min de lectura
Dos créditos pueden prestarte exactamente la misma cantidad y, aun así, terminar costándote cantidades muy diferentes.
El error más común es comparar solamente una cifra:
“¿En cuál pago menos cada mes?”
El pago periódico importa, pero no cuenta toda la historia.
Para comparar correctamente necesitas revisar al menos:
- cuánto dinero recibirás;
- cuánto pagarás cada vez;
- cuántos pagos tendrás;
- tasa de interés;
- CAT;
- comisiones;
- seguros;
- plazo;
- total a pagar.
1. Primero compara el mismo monto
Para que una comparación tenga sentido, empieza con créditos que resuelvan la misma necesidad.
Por ejemplo:
Crédito A: $10,000
Crédito B: $10,000
Si uno ofrece $10,000 y otro $15,000, ya no estás comparando exactamente el mismo financiamiento.
También confirma cuánto dinero recibirás realmente.
Si existe una comisión que se descuenta al inicio, el monto depositado podría ser diferente al monto nominal del crédito.
2. Compara el plazo
El plazo indica durante cuánto tiempo tendrás la deuda.
Por ejemplo:
- 3 meses;
- 6 meses;
- 12 meses;
- 24 meses.
Un plazo más largo puede reducir el pago periódico, pero también puede hacer que permanezcas endeudado durante más tiempo.
No elijas solamente por tener una mensualidad menor.
Pregunta también:
¿cuánto terminaré pagando al final?
3. Revisa la periodicidad de pago
Los pagos pueden ser:
- semanales;
- quincenales;
- mensuales.
Esto cambia por completo la comparación.
Por ejemplo:
$600 por semana no equivale a $600 por mes.
Antes de comparar dos opciones asegúrate de ponerlas en una periodicidad que puedas entender y relacionar con tus ingresos.
Si recibes dinero cada semana, un crédito semanal puede parecer cómodo, pero también debes calcular cuánto representa durante todo el mes.
4. Compara el pago periódico
Ésta es la cantidad que tendrás que cubrir en cada fecha de pago.
Supongamos:
Crédito A
Pago mensual: $1,100
Crédito B
Pago mensual: $950
A primera vista, el Crédito B parece más conveniente.
Pero todavía falta saber:
- cuántos pagos son;
- cuánto dura;
- qué comisiones tiene;
- cuánto terminarás pagando.
Un pago menor no siempre significa un crédito más barato.
5. Calcula el total a pagar
Ésta es una de las cifras más fáciles de entender.
Si tienes:
12 pagos de $1,100
el total sería:
$13,200
Si otra opción tiene:
18 pagos de $950
el total sería:
$17,100
Aunque el segundo pago mensual es menor, terminarías desembolsando más dinero.
Por eso conviene revisar siempre:
pago periódico × número de pagos
y después confirmar el total indicado por el otorgante.
6. Compara la tasa de interés
La tasa representa el precio que se cobra por prestarte dinero.
Pero revisa a qué periodo corresponde.
Puede ser:
- anual;
- mensual;
- semanal;
- diaria.
No compares directamente una tasa mensual con una anual sin convertirlas o entender su periodicidad.
También revisa si la tasa es:
- fija;
- variable.
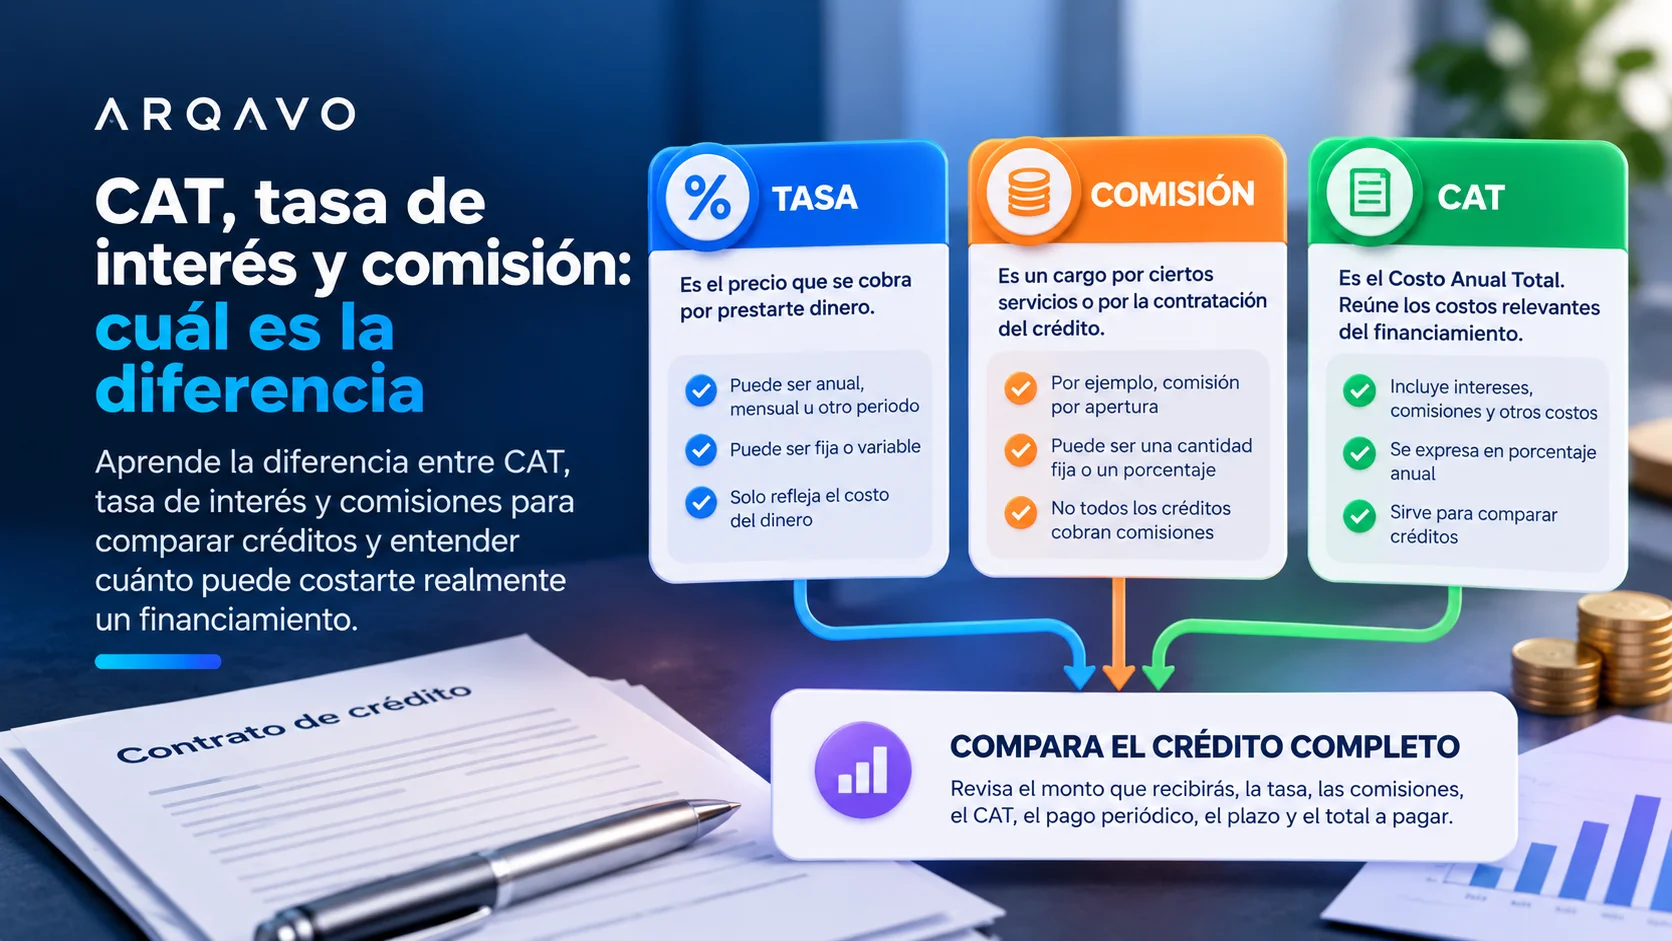
7. Compara el CAT
CAT significa:
Costo Anual Total.
Es una medida estandarizada que ayuda a comparar el costo de distintos financiamientos.
Puede incorporar elementos como:
- intereses;
- comisiones;
- seguros aplicables;
- otros costos inherentes al crédito.
Por eso dos créditos con la misma tasa pueden tener CAT diferentes.
Si quieres entender mejor este concepto, consulta nuestra guía sobre la diferencia entre CAT, tasa de interés y comisión.
8. Revisa las comisiones
Busca si existe:
- comisión por apertura;
- comisión por administración;
- cargos relacionados con determinados servicios;
- otros conceptos previstos en el contrato.
Pregunta:
¿cuánto pagaré exactamente por esa comisión?
No te quedes solamente con el porcentaje.
Convierte la comisión a pesos.
Por ejemplo:
Monto del crédito: $10,000
Comisión: 5%
Eso representa:
$500
Después confirma si se paga por separado, se financia o se descuenta del dinero que recibirás.
9. Revisa los seguros
Algunos créditos pueden incluir seguros.
Por ejemplo:
- seguro de vida;
- seguro de desempleo;
- otras coberturas vinculadas al producto.
Revisa:
- si es obligatorio;
- cuánto cuesta;
- cuándo se cobra;
- si ya está incluido en los pagos.
Un seguro modifica el costo total del financiamiento.
10. Compara cuánto recibirás realmente
Imagina dos ofertas:
Crédito A
Monto anunciado: $10,000
Dinero depositado: $10,000
Crédito B
Monto anunciado: $10,000
Dinero depositado después de ciertos cargos: $9,500
Aunque ambos anuncien $10,000, no estás recibiendo exactamente la misma cantidad.
Por eso pregunta:
¿cuánto llegará realmente a mi cuenta?
11. Ejemplo completo
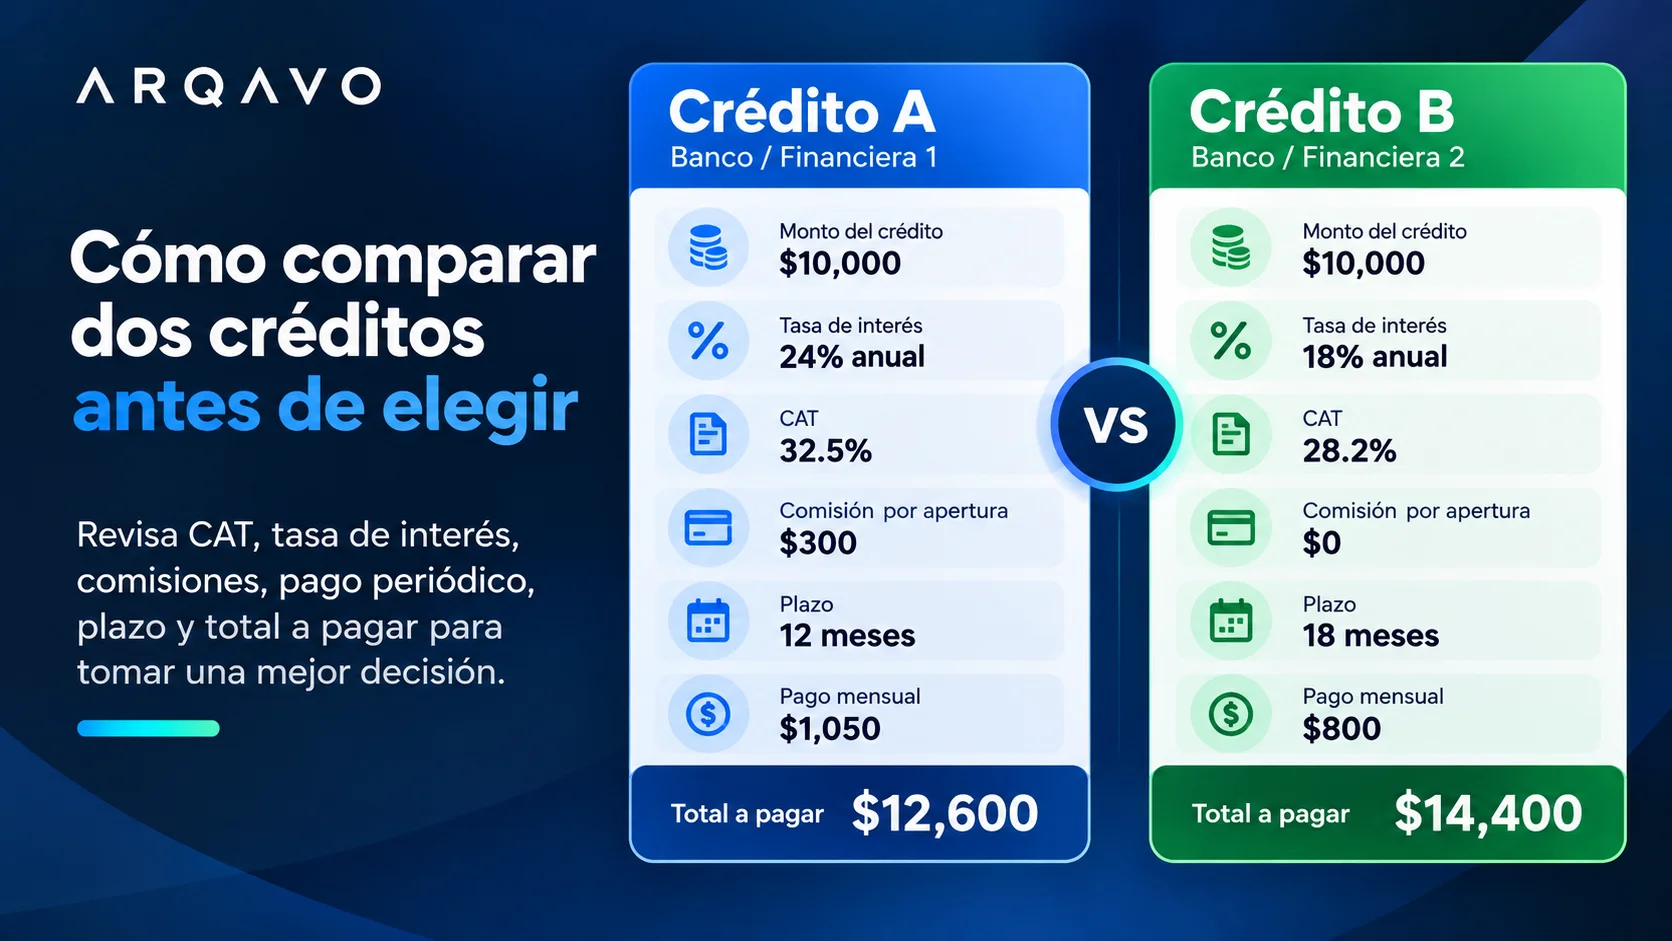
Supongamos dos créditos hipotéticos por $10,000.
| Concepto | Crédito A | Crédito B |
|---|---|---|
| Monto | $10,000 | $10,000 |
| Plazo | 12 meses | 18 meses |
| Pago | $1,050 | $800 |
| Número de pagos | 12 | 18 |
| Comisión | $300 | $0 |
| Total aproximado de pagos | $12,600 | $14,400 |
El Crédito B tiene un pago mensual menor.
Pero permanecerías más tiempo pagando y el total desembolsado sería mayor.
Este ejemplo es únicamente ilustrativo.
En una comparación real también debes revisar tasa, CAT, seguros, impuestos aplicables y las condiciones exactas del contrato.
12. El crédito con el pago más bajo no necesariamente es el más barato
Una mensualidad pequeña puede resultar atractiva.
Pero puede deberse a que:
- el plazo es más largo;
- hay más pagos;
- existen otros costos;
- el capital se amortiza más lentamente.
La pregunta correcta no es solamente:
¿cuál pago puedo cubrir más fácilmente?
También es:
¿cuánto me cuesta obtener ese pago más bajo?
13. El crédito con el CAT más bajo tampoco responde todas las preguntas
El CAT es muy útil para comparar costos.
Pero todavía debes revisar si:
- el pago cabe en tu presupuesto;
- la periodicidad coincide con tus ingresos;
- puedes sostener el compromiso durante todo el plazo;
- las fechas de pago son manejables para ti.
Un crédito puede tener características competitivas y aun así no ser adecuado para tu flujo de efectivo.
14. Primero calcula cuánto puedes pagar
Antes de comparar productos, define tu límite.
Pregunta:
¿cuánto puedo destinar a una deuda sin comprometer mis gastos básicos?
Incluye:
- vivienda;
- alimentación;
- transporte;
- otras deudas;
- ahorro;
- gastos imprevistos.
Puedes consultar nuestra guía sobre cómo calcular tu capacidad de pago.
15. Compara créditos utilizando exactamente los mismos datos
Cuando utilices un simulador, intenta mantener iguales:
- monto;
- plazo;
- periodicidad;
- ingreso considerado.
De esta manera las diferencias entre productos son más fáciles de observar.
CONDUSEF cuenta con un simulador que permite comparar créditos personales y de nómina utilizando variables como monto, plazo, periodicidad e ingresos.
16. Crea tu propia tabla de comparación
Antes de aceptar una oferta puedes hacer algo tan sencillo como esto:
| Concepto | Crédito A | Crédito B |
|---|---|---|
| Monto solicitado | ||
| Monto que recibo | ||
| Tasa | ||
| CAT | ||
| Comisión | ||
| Seguros | ||
| Pago periódico | ||
| Número de pagos | ||
| Plazo | ||
| Total a pagar | ||
| Interés moratorio |
Llenar esta tabla puede hacer evidentes diferencias que no se ven en un anuncio.
17. Revisa también qué pasa si te atrasas
El costo de un crédito no solamente depende de que todo salga según lo planeado.
También debes saber:
- tasa moratoria;
- posibles cargos;
- procedimiento de cobranza;
- consecuencias de incumplimiento.
Puedes consultar nuestra guía sobre qué pasa si te atrasas en un crédito.
18. No compares solamente publicidad
Una promoción puede destacar:
- “pago desde…”;
- “tasa desde…”;
- “sin comisión…”;
- “respuesta inmediata”.
Pero para tomar una decisión necesitas revisar las condiciones completas del producto.
Busca la información contractual y pregunta directamente cualquier dato que no esté claro.
19. Antes de elegir entre dos créditos, responde esto
Crédito A
- ¿cuánto recibiré?
- ¿cuánto pagaré cada vez?
- ¿cuántos pagos son?
- ¿cuánto pagaré en total?
- ¿qué tasa tiene?
- ¿qué CAT tiene?
- ¿qué comisiones tiene?
- ¿incluye seguros?
- ¿qué pasa si me atraso?
Crédito B
Responde exactamente las mismas preguntas.
Después podrás comparar datos equivalentes.
20. Una comparación correcta busca equilibrio
No existe una sola cifra que determine todo.
Debes encontrar equilibrio entre:
- costo;
- pago periódico;
- plazo;
- capacidad de pago;
- condiciones;
- flexibilidad.
Un crédito barato que no puedes pagar no es una buena solución para tu presupuesto.
Y un crédito con pagos pequeños puede resultar costoso si prolonga demasiado la deuda.
Conclusión
Para comparar dos créditos no te fijes solamente en la mensualidad.
Revisa:
cuánto recibes, cuánto pagas, cuántas veces pagas y cuánto terminarás desembolsando.
Después compara:
tasa, CAT, comisiones, seguros y plazo.
La mejor comparación es aquella en la que ambos créditos se analizan bajo las mismas condiciones.
Fuentes
Preguntas frecuentes
¿Qué debo comparar entre dos créditos?
Compara el monto que recibirás, tasa, CAT, comisiones, seguros, pago periódico, número de pagos, plazo y total a pagar.
¿El crédito con la mensualidad más baja es el más barato?
No necesariamente. Una mensualidad menor puede deberse a un plazo más largo y terminar produciendo un pago total mayor.
¿Es mejor comparar por CAT o por tasa?
Conviene revisar ambos. La tasa refleja el precio del dinero prestado, mientras que el CAT incorpora distintos costos del financiamiento y facilita la comparación.
¿Por qué debo comparar el total a pagar?
Porque muestra cuánto dinero terminarás desembolsando durante toda la vida del crédito y permite detectar diferencias que una mensualidad aislada puede ocultar.
¿Dónde puedo comparar créditos?
CONDUSEF cuenta con un Simulador de Crédito Personal y de Nómina que permite comparar distintas opciones utilizando monto, plazo, periodicidad e ingresos.