Crédito quincenal: cómo funciona y qué revisar antes de solicitar uno
¿Estás considerando un crédito con pagos cada 15 días? Conoce cómo funciona un crédito quincenal, qué costos revisar y cómo saber si los pagos caben en tu presupuesto.
· Actualizado · 7 min de lectura
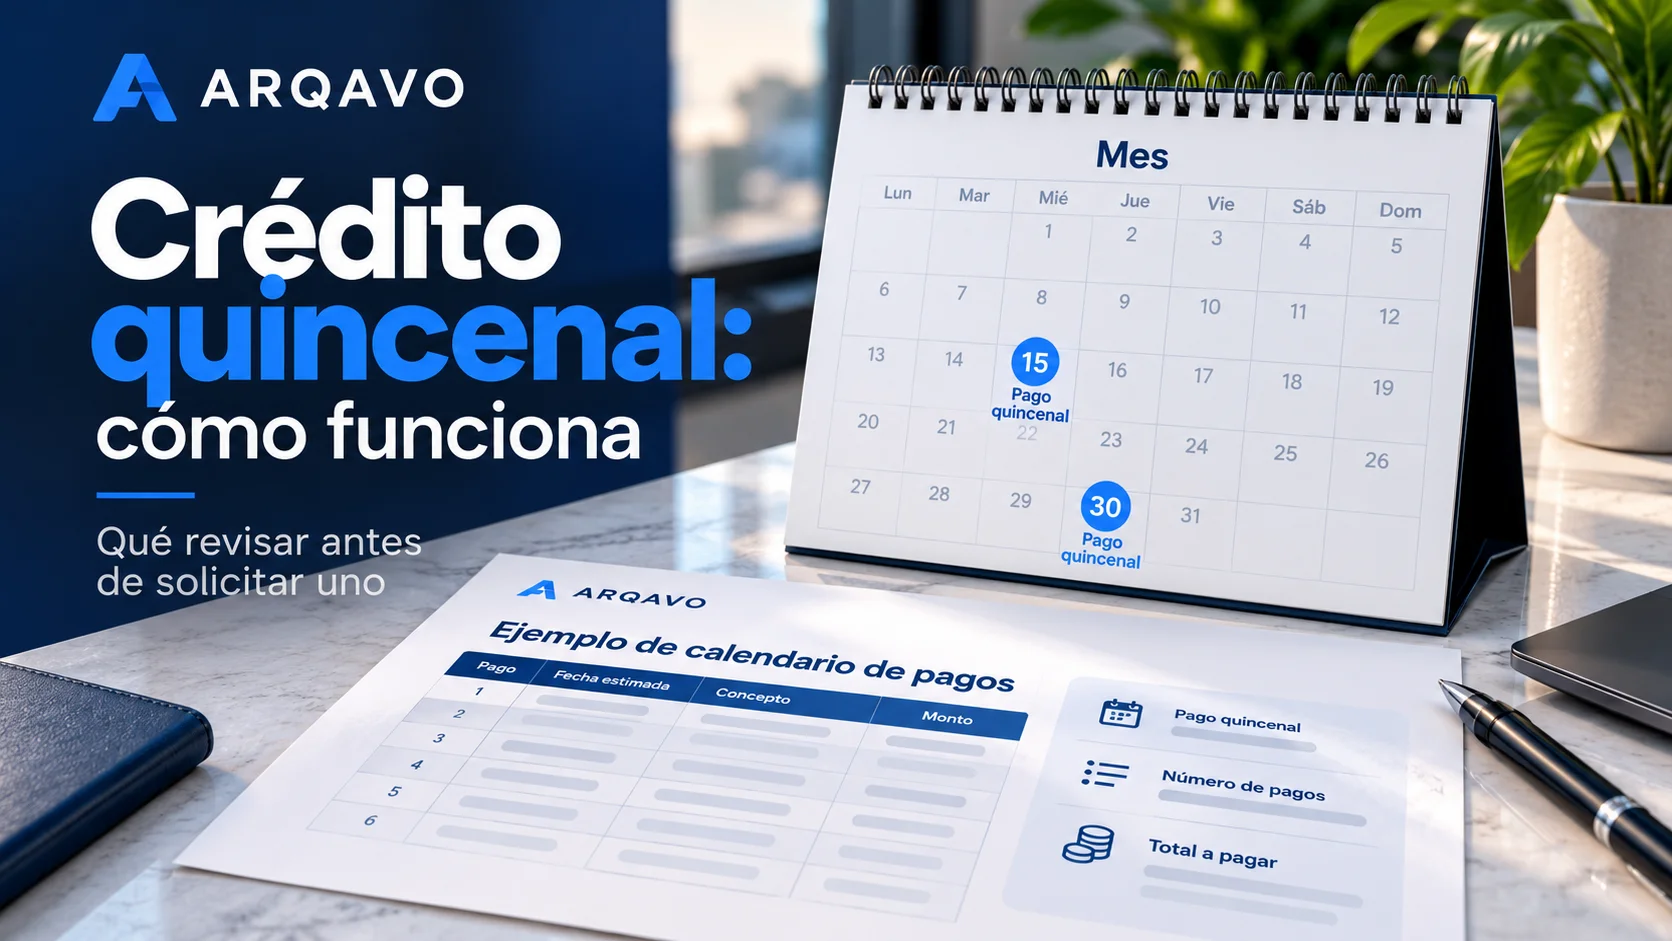
Un crédito quincenal es un financiamiento cuyo calendario establece pagos periódicos, normalmente dos veces al mes o de acuerdo con las fechas definidas en el contrato.
Este esquema puede facilitar la organización cuando tus ingresos también llegan de manera frecuente.
Pero antes de solicitar un crédito no basta con conocer cuánto pagarás cada quincena.
También conviene revisar:
- cuánto recibirás;
- cuánto pagarás en cada fecha;
- cuántos pagos tendrás;
- cuál es el plazo;
- qué tasa de interés aplica;
- cuál es el CAT;
- qué comisiones existen;
- cuánto terminarás pagando en total.
1. ¿Qué es un crédito quincenal?
Es un crédito cuyo calendario contempla pagos quincenales de acuerdo con las condiciones establecidas en el contrato.
Por ejemplo, un financiamiento podría contemplar:
- 4 pagos quincenales;
- 6 pagos quincenales;
- 12 pagos quincenales;
- u otro número de pagos dependiendo del plazo.
La periodicidad por sí sola no determina el costo del crédito.
Dos créditos con pagos quincenales pueden tener condiciones muy diferentes.
2. ¿Cómo funcionan los pagos quincenales?
Cada pago puede incluir diferentes componentes dependiendo del contrato.
Por ejemplo:
- capital;
- intereses;
- IVA sobre intereses cuando corresponda;
- comisiones;
- otros conceptos previstos en el contrato.
Por eso no basta con preguntar:
“¿Cuánto pago cada quincena?”
También necesitas saber:
“¿Cuánto voy a pagar en total?”
Al comparar un crédito conviene revisar conjuntamente el número de pagos, la tasa, el CAT, las comisiones, el plazo y el monto total a pagar.
3. ¿Qué debes revisar para entender un crédito quincenal?
La frecuencia de pago es solo una parte del crédito.
Para entender bien sus condiciones, revisa:
- cuánto recibirás;
- cuánto pagarás cada quincena;
- cuántos pagos tendrás;
- cuál es el plazo;
- qué tasa aplica;
- cuál es el CAT;
- qué comisiones existen;
- cuánto terminarás pagando en total.
Dos créditos con pagos quincenales pueden tener condiciones muy diferentes.
Por eso no conviene fijarse únicamente en el monto de cada pago.
Puedes consultar nuestra guía sobre cómo comparar dos créditos antes de elegir.
4. ¿Para quién puede resultar práctico un pago quincenal?
Puede facilitar la organización cuando tus ingresos llegan con una frecuencia similar.
Por ejemplo:
- trabajadores que reciben ingresos quincenales;
- personas con ingresos semanales;
- conductores por aplicación;
- comerciantes;
- freelancers;
- trabajadores independientes con ingresos frecuentes.
La clave es que el calendario de pagos tenga sentido respecto de tu flujo de dinero y de tus demás obligaciones.
5. No te fijes únicamente en el monto de cada pago
Un pago quincenal aparentemente pequeño no necesariamente significa que el crédito tenga un costo total menor.
Para comparar correctamente debes conocer también:
- el número total de pagos;
- el plazo;
- la tasa de interés;
- el CAT;
- las comisiones;
- el monto que realmente recibirás;
- el total que terminarás pagando.
Un crédito debe analizarse como un conjunto de condiciones, no únicamente por el monto de cada pago.
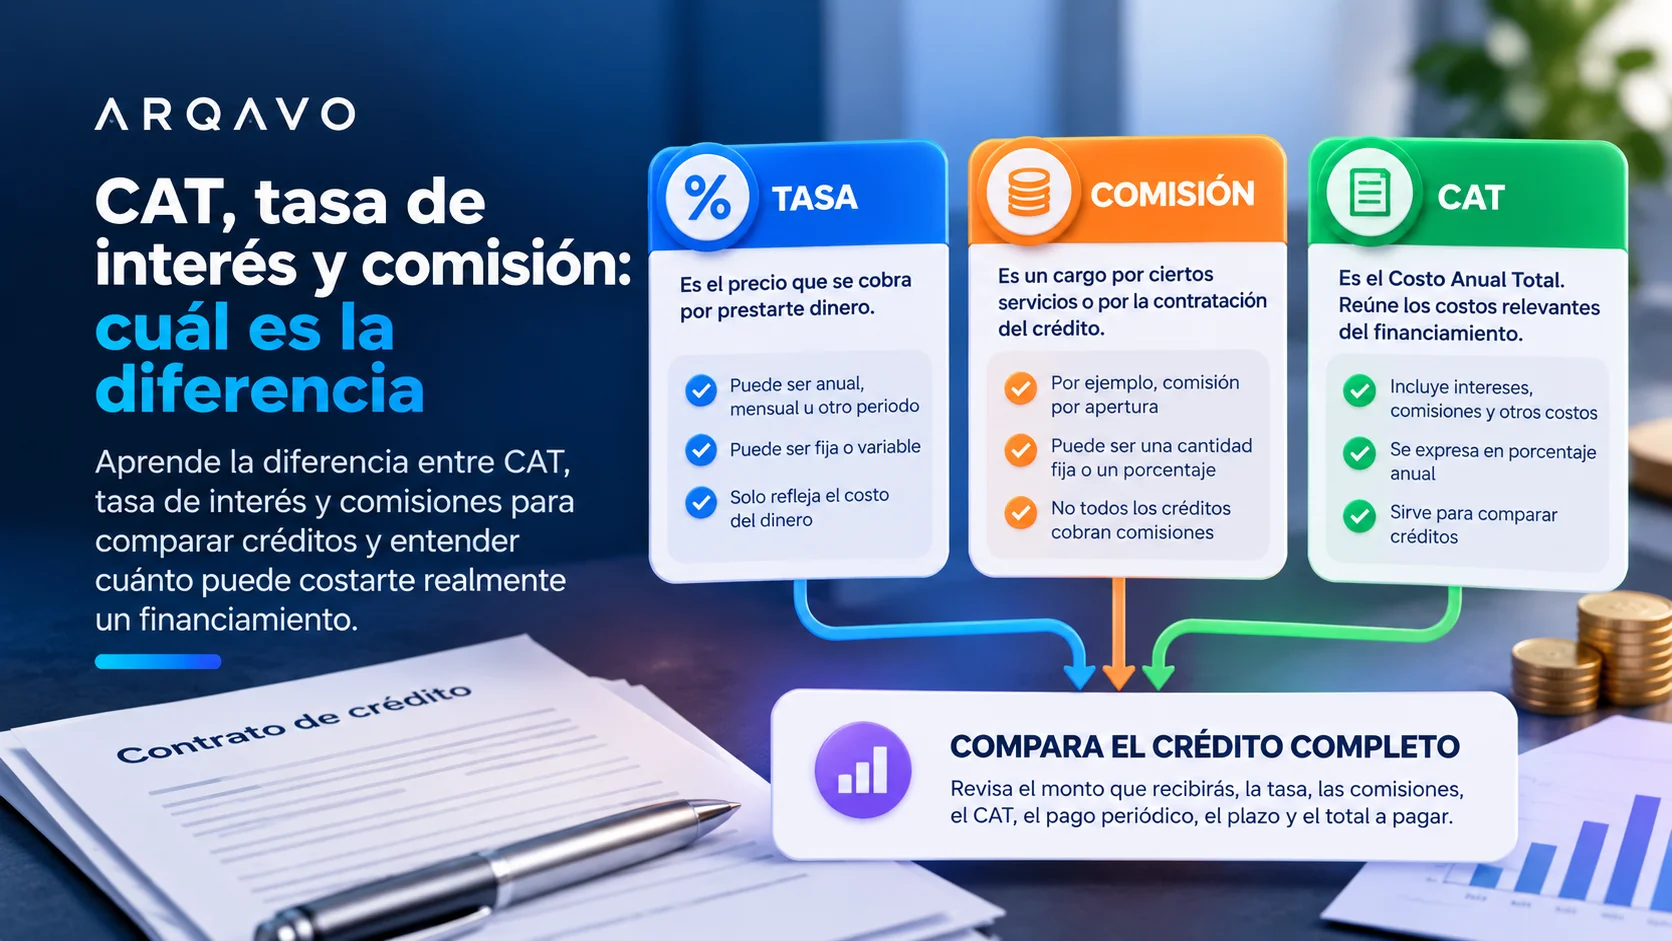
6. ¿Qué es el CAT y por qué importa?
El CAT es una medida estandarizada que permite comparar el costo de diferentes financiamientos.
Puede incorporar distintos costos relacionados con el crédito.
Por eso es posible encontrar:
- créditos con tasas similares y CAT diferentes;
- créditos con pagos similares y costos totales diferentes.
Puedes revisar nuestra explicación sobre CAT, tasa de interés y comisión: cuál es la diferencia.
7. Revisa cuántas quincenas vas a pagar
Este dato es fundamental.
No es lo mismo realizar:
- 4 pagos;
- 6 pagos;
- 12 pagos;
- o un número mayor de pagos.
Aunque el pago periódico pudiera parecer manejable, el número de quincenas influye directamente en cuánto tiempo permanecerá activa la obligación.
Antes de aceptar un crédito pregunta:
¿Cuántos pagos son exactamente?
Después revisa el calendario completo y el total a pagar.
8. Compara cuánto recibes contra cuánto terminarás pagando
Antes de contratar identifica dos cifras:
Monto que recibirás
y
Total que terminarás pagando
También revisa si existen comisiones u otros cargos previstos en el contrato.
Conocer estas cantidades permite entender mejor el compromiso financiero que estás considerando.
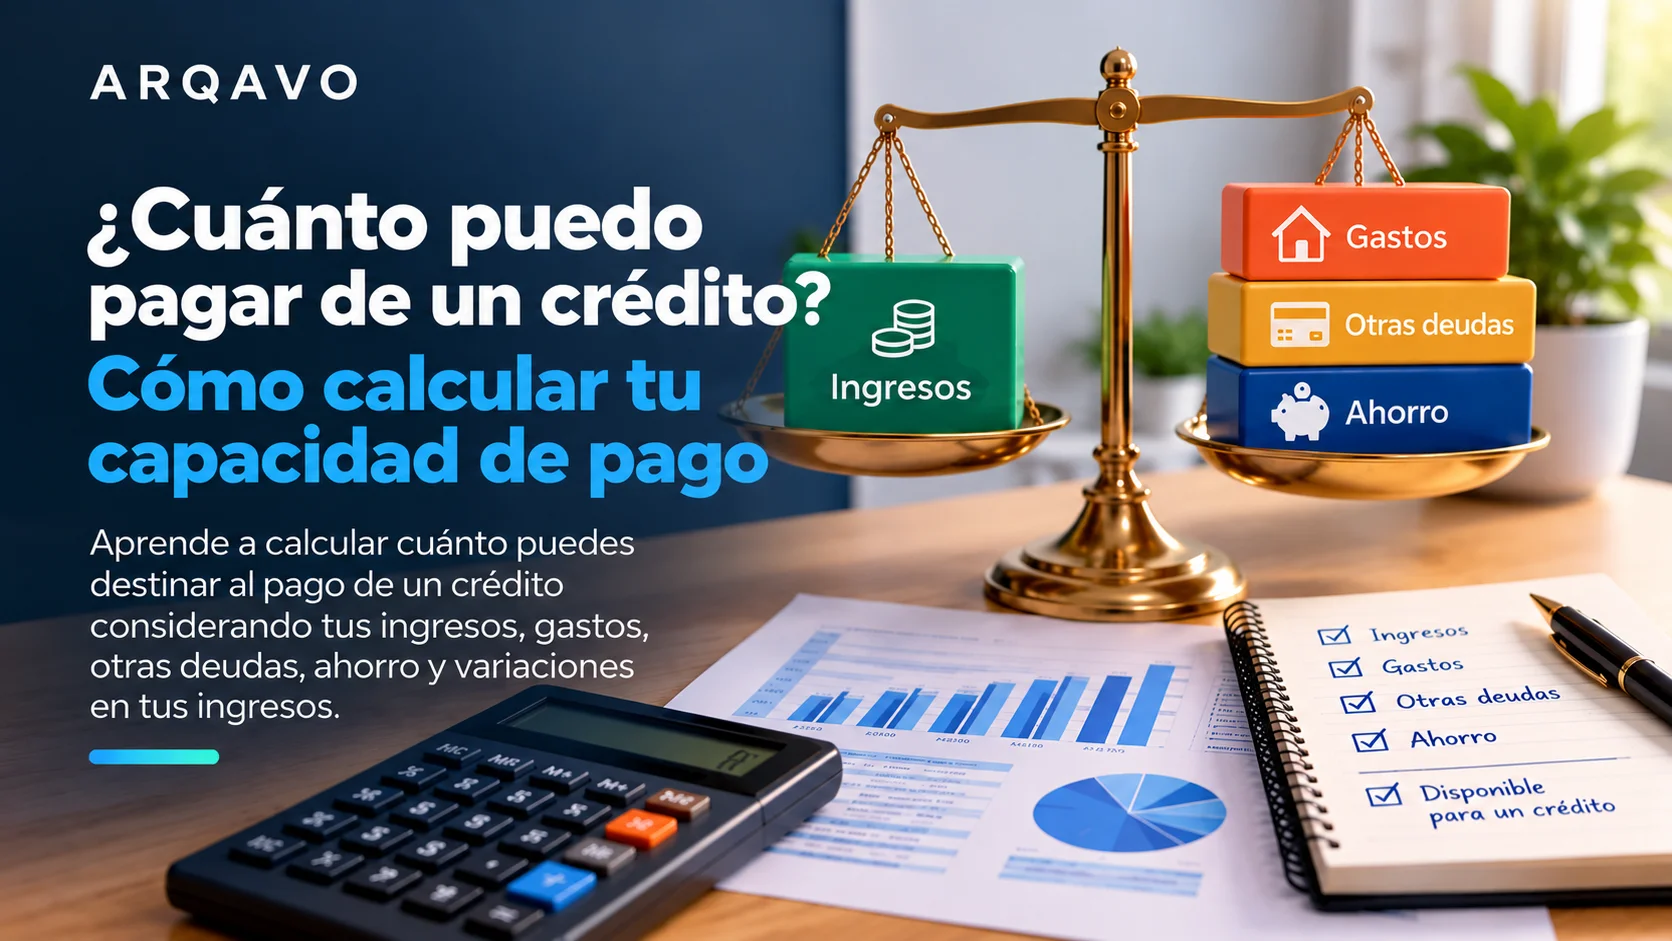
9. ¿Cómo saber si puedes pagar cada quincena?
No utilices únicamente tu mejor semana de ingresos como referencia.
Conviene partir de un ingreso promedio razonable y después considerar tus gastos habituales.
Por ejemplo:
- renta;
- alimentos;
- transporte;
- servicios;
- otras deudas;
- gastos del vehículo;
- ahorro;
- otros gastos necesarios.
Lo que quede después de cubrir tus obligaciones ofrece una mejor aproximación de tu margen disponible.
Puedes consultar nuestra guía sobre cómo calcular tu capacidad de pago.
10. Si tus ingresos cambian, deja margen
Este punto es especialmente importante para trabajadores independientes.
Tus ingresos pueden ser mayores una quincena y menores en la siguiente.
Por eso un pago que solamente puedes cubrir durante tus mejores semanas podría resultar difícil de sostener cuando tus ingresos disminuyen.
Antes de contratar considera si podrías seguir realizando los pagos incluso durante periodos menos favorables.
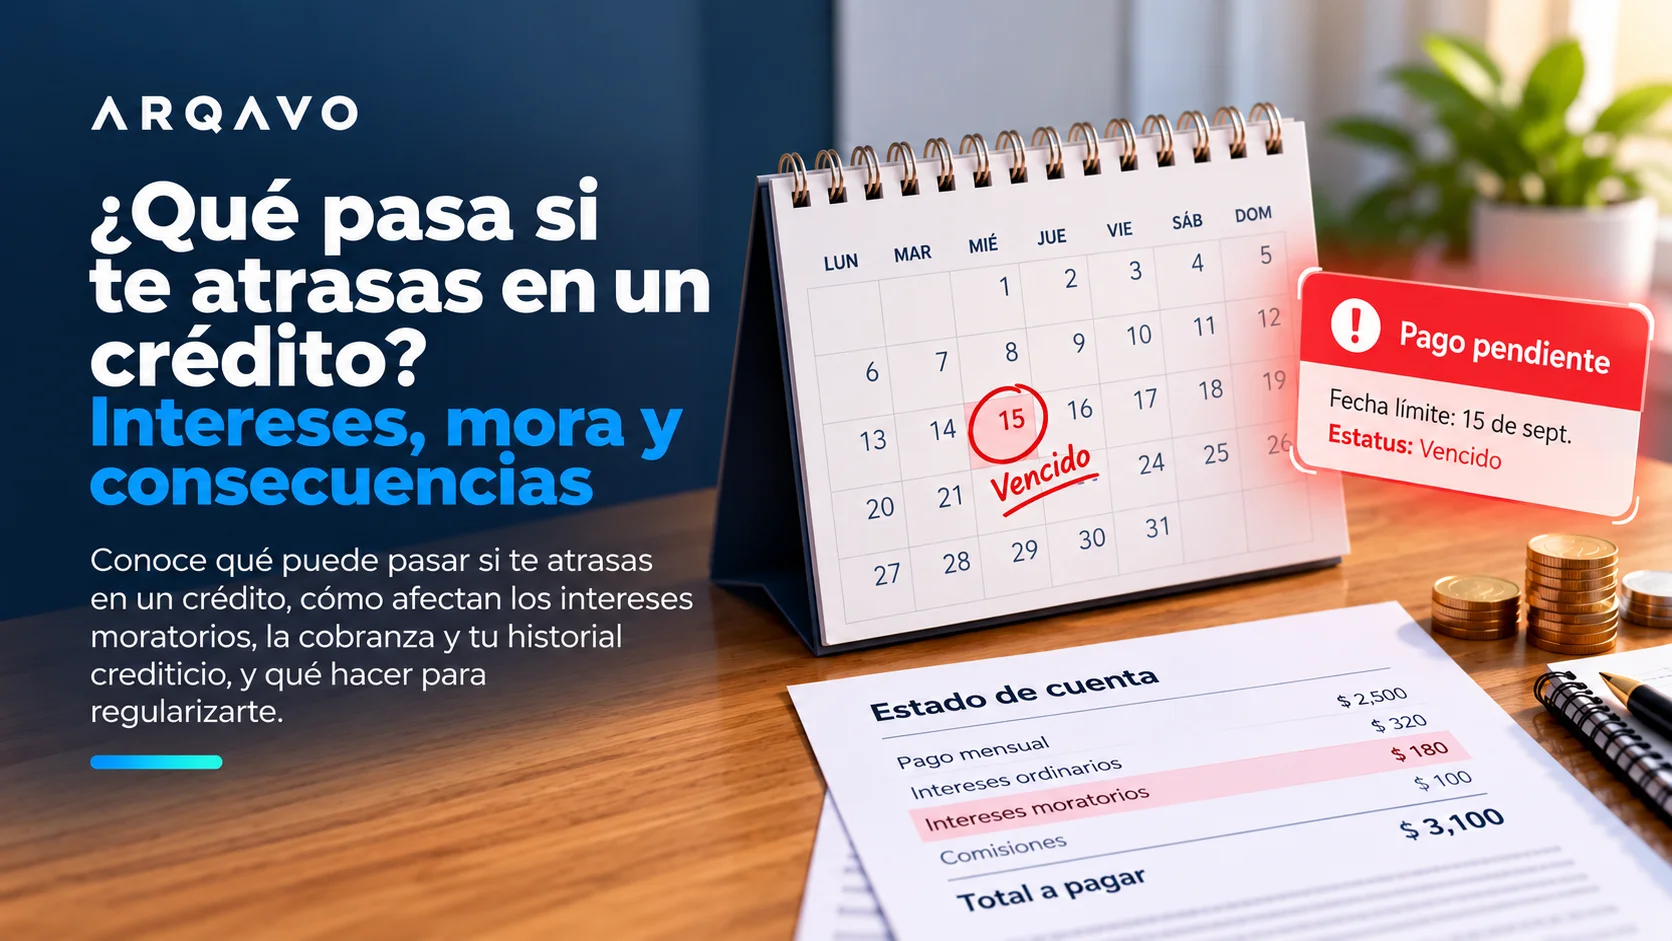
11. Revisa qué ocurre si te atrasas
Antes de contratar debes conocer:
- las fechas de pago;
- la tasa moratoria, si aplica;
- posibles cargos previstos en el contrato;
- el procedimiento de cobranza;
- las consecuencias del incumplimiento.
No esperes a tener un atraso para buscar esta información.
Puedes consultar nuestra guía sobre qué pasa si te atrasas en un crédito.
12. Revisa las condiciones para pagos anticipados
Antes de contratar también conviene conocer qué establece el contrato respecto de:
- pagos anticipados;
- liquidación anticipada;
- pagos adicionales;
- posibles condiciones aplicables.
No todos los productos financieros funcionan de la misma manera.
Consulta las condiciones específicas antes de tomar una decisión.
13. ¿Qué debes comparar antes de elegir?
Una comparación sencilla puede ayudarte a ordenar la información:
| Dato | Crédito A | Crédito B |
|---|---|---|
| Monto recibido | ||
| Pago quincenal | ||
| Número de pagos | ||
| Plazo | ||
| Tasa | ||
| CAT | ||
| Comisiones | ||
| Total a pagar |
La comparación es más útil cuando analizas ambos créditos utilizando exactamente los mismos criterios.
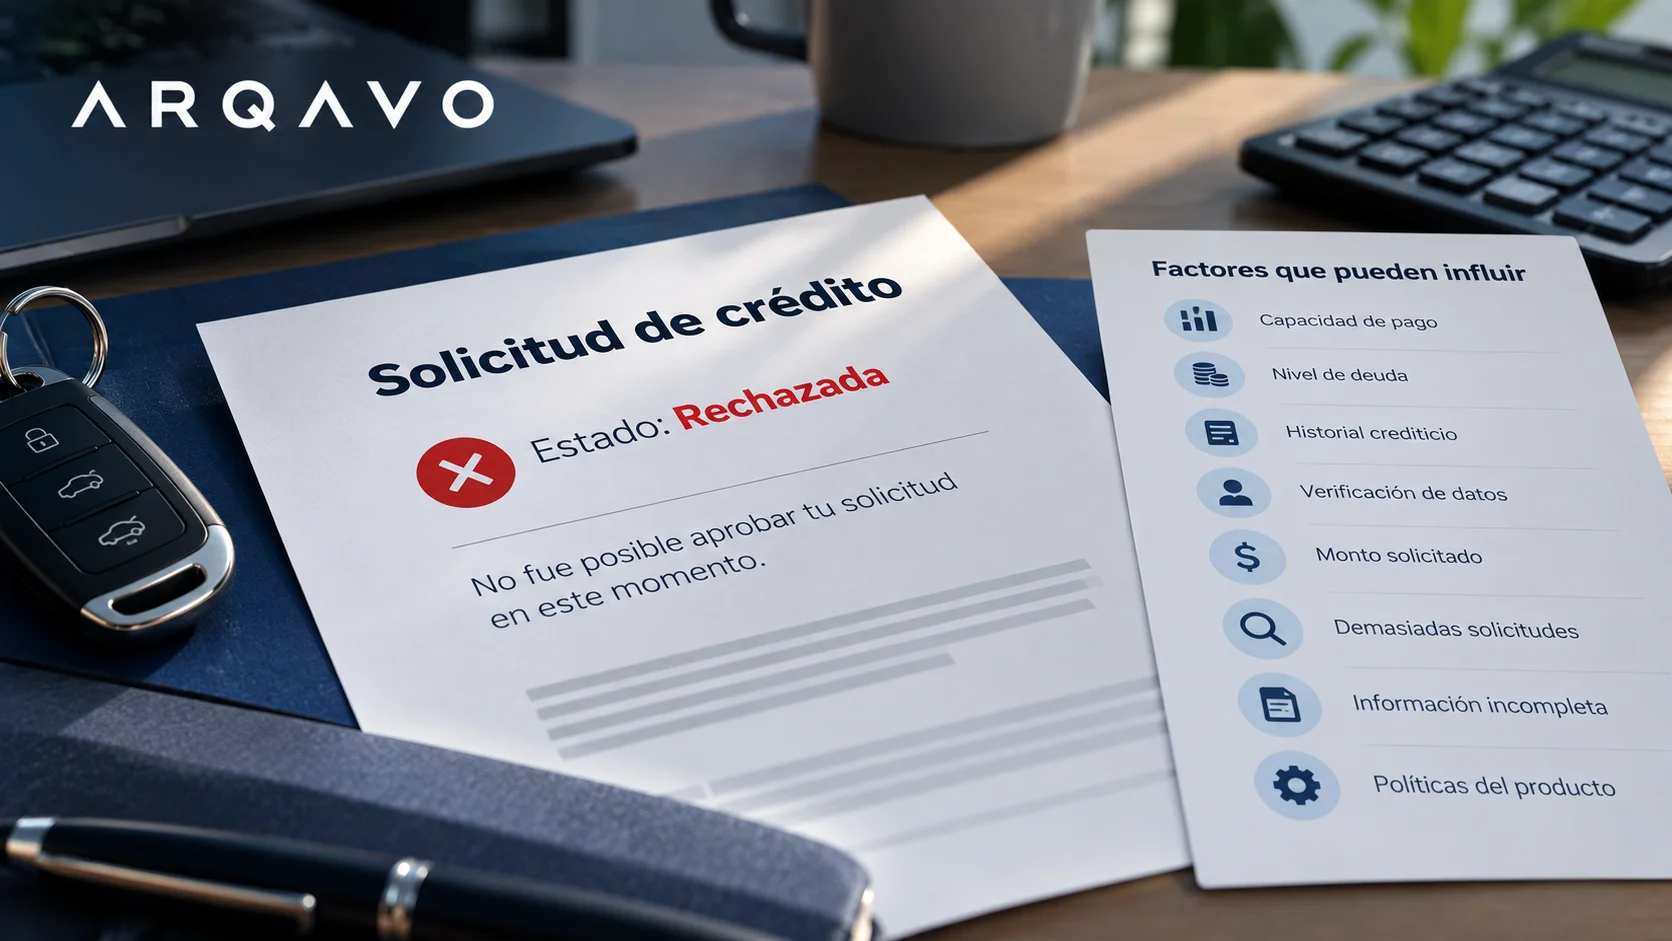
14. Señales de alerta antes de solicitar un crédito
Ten cuidado si:
- no te informan el total a pagar;
- no explican claramente las comisiones;
- prometen una aprobación garantizada antes de evaluar tu solicitud;
- te presionan para aceptar inmediatamente;
- solicitan depósitos anticipados para “liberar” el crédito;
- no existe un contrato claro;
- los datos de la empresa no coinciden con sus canales oficiales.
Si recibiste una oferta mediante mensajería, consulta también nuestra guía sobre préstamos por WhatsApp y señales de posible fraude.
15. Antes de solicitar, responde estas preguntas
Antes de comenzar una solicitud deberías poder responder:
- ¿cuánto necesito realmente?
- ¿cuánto recibiré?
- ¿cuánto pagaré cada quincena?
- ¿cuántos pagos realizaré?
- ¿cuánto pagaré en total?
- ¿qué tasa aplica?
- ¿cuál es el CAT?
- ¿qué comisiones existen?
- ¿qué ocurre si me atraso?
- ¿el pago cabe cómodamente dentro de mi presupuesto?
Si todavía no conoces alguna de estas respuestas, conviene obtener esa información antes de contratar.
Conclusión
Un crédito con pagos quincenales puede facilitar la organización cuando el calendario de pagos coincide razonablemente con la frecuencia de tus ingresos.
Pero la periodicidad no es lo único importante.
Antes de contratar necesitas conocer:
cuánto recibes, cuánto pagas cada quincena, cuántos pagos tendrás y cuánto terminarás pagando en total.
Compara las condiciones, revisa tu capacidad de pago y conoce el contrato antes de asumir una nueva obligación financiera.
Sigue aprendiendo
Si estás evaluando solicitar financiamiento, también puedes consultar:
- Cómo comparar dos créditos antes de elegir
- ¿Cuánto puedo pagar de un crédito? Cómo calcular tu capacidad de pago
- CAT, tasa de interés y comisión: cuál es la diferencia
- ¿Qué pasa si te atrasas en un crédito? Intereses, mora y consecuencias
Fuentes
Preguntas frecuentes
¿Qué es un crédito quincenal?
Es un financiamiento en el que los pagos se realizan aproximadamente cada 15 días, de acuerdo con el calendario establecido en el contrato.
¿Qué ventaja puede tener pagar un crédito quincenalmente?
Los pagos quincenales pueden facilitar la organización del presupuesto cuando tus ingresos llegan semanalmente, quincenalmente o con frecuencia. Lo importante es revisar que cada pago sea sostenible y conocer el costo total del crédito antes de contratar.
¿Qué debo revisar antes de aceptar un crédito quincenal?
Revisa cuánto recibirás, cuánto pagarás cada quincena, el número de pagos, el plazo, la tasa, el CAT, las comisiones y el total a pagar.
¿Cómo sé si puedo pagar un crédito cada quincena?
Compara el pago quincenal con tus ingresos promedio y resta primero tus gastos básicos, otras deudas y compromisos financieros.
¿Qué pasa si me atraso en un pago quincenal?
Depende del contrato. Pueden aplicarse intereses moratorios, cargos o gestiones de cobranza, por lo que conviene revisar estas condiciones antes de contratar.