¿Por qué me rechazaron un crédito? 8 razones que quizá no conocías
¿Te rechazaron un crédito y no sabes por qué? Conoce 8 factores que pueden influir en una solicitud y qué puedes revisar antes de volver a solicitar.
· Actualizado · 6 min de lectura
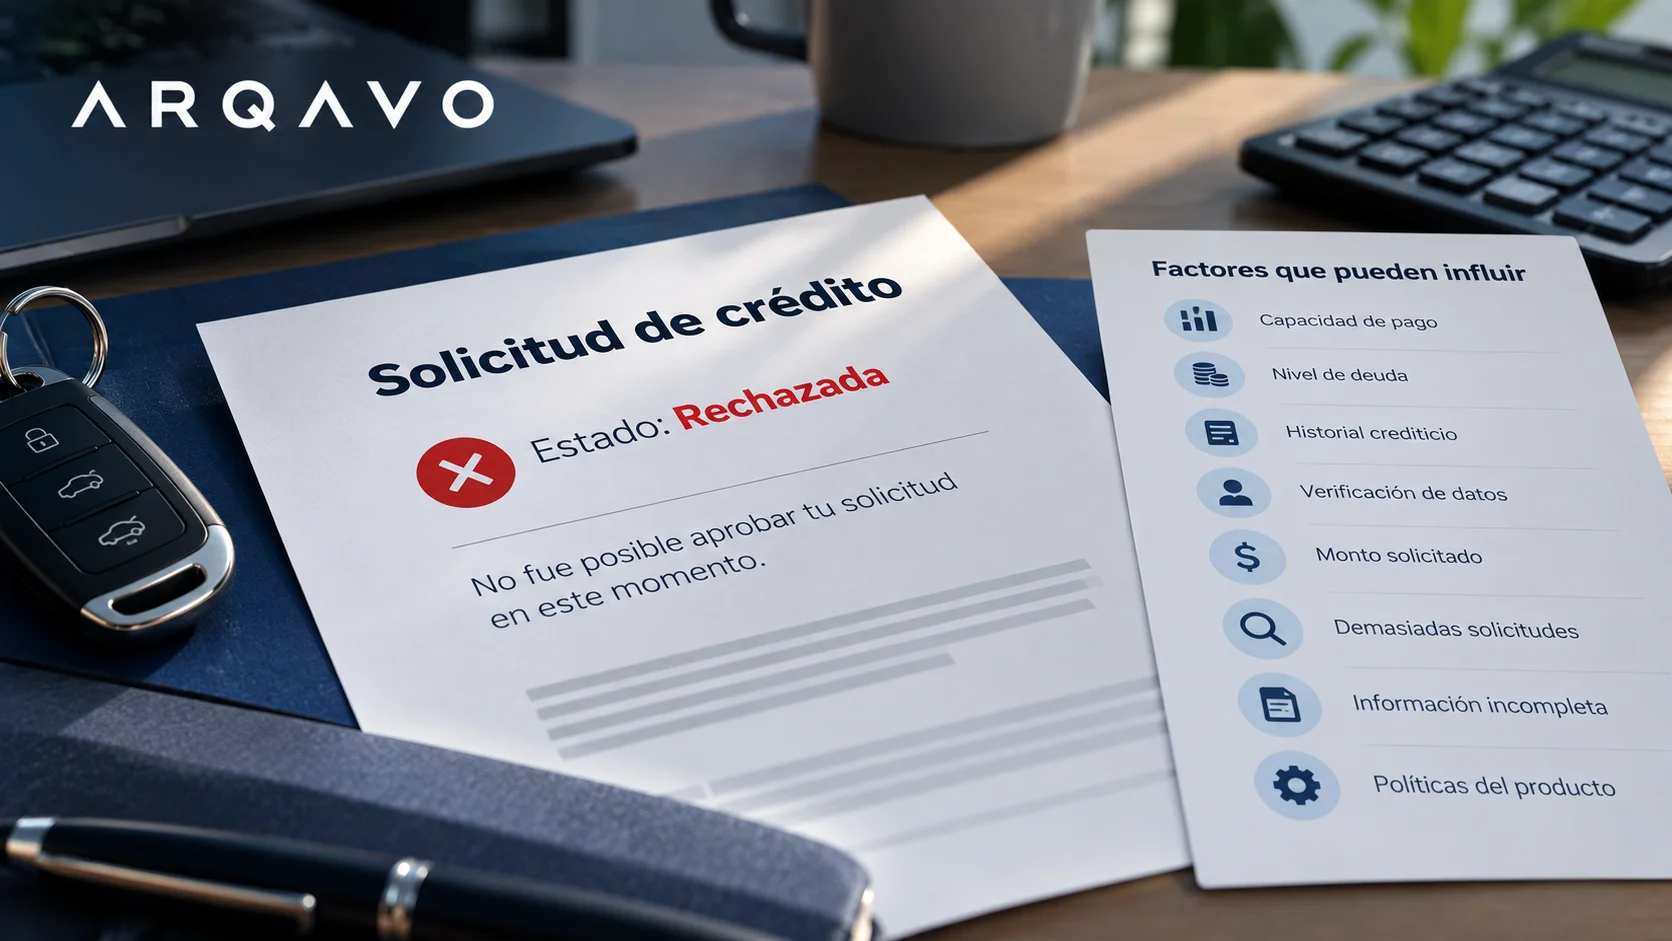
Solicitaste un crédito, completaste tus datos y esperabas una respuesta positiva. Pero la solicitud fue rechazada.
La primera pregunta suele ser:
¿Por qué me rechazaron el crédito?
La respuesta no siempre está únicamente en cuánto ganas o en tu historial crediticio. Al evaluar una solicitud, una institución puede considerar distintos factores para determinar si el financiamiento es adecuado para el perfil y la capacidad de pago del solicitante.
A continuación te explicamos 8 razones que pueden influir en una decisión de crédito y qué puedes revisar antes de volver a solicitar.
1. Tu capacidad de pago puede no ser suficiente
Tener ingresos no significa necesariamente tener capacidad para asumir una nueva deuda.
Una evaluación puede considerar cuánto dinero recibes, cuánto destinas a tus gastos habituales y qué otras obligaciones financieras ya tienes.
Por ejemplo, alguien puede tener ingresos constantes y, al mismo tiempo, destinar una parte importante de ellos a renta, tarjetas, otros créditos o gastos indispensables.
Antes de solicitar un crédito conviene hacerte una pregunta sencilla:
Después de cubrir mis gastos y deudas actuales, ¿puedo realizar cómodamente los nuevos pagos?
El objetivo no debería ser obtener el monto más alto posible, sino asumir un compromiso que puedas mantener durante todo el plazo.
2. Ya tienes otras deudas
Tener otros créditos no significa automáticamente que una nueva solicitud será rechazada.
Sin embargo, las obligaciones existentes pueden reducir el dinero disponible para realizar nuevos pagos.
Entre ellas pueden encontrarse:
- tarjetas de crédito;
- préstamos personales;
- financiamiento de automóvil;
- compras a meses;
- otros créditos activos.
Antes de solicitar financiamiento adicional, suma cuánto pagas actualmente por todas tus deudas.
Conocer esa cifra puede darte una visión mucho más clara de tu situación financiera.
3. Existen inconsistencias en tu información
Un detalle aparentemente pequeño puede complicar una evaluación.
Por ejemplo:
- nombres o apellidos capturados de manera diferente;
- teléfono incorrecto o imposible de verificar;
- documentos que no coinciden con los datos proporcionados;
- información bancaria inconsistente;
- datos incompletos o desactualizados.
Por eso vale la pena revisar cuidadosamente una solicitud antes de enviarla.
Una solicitud clara y consistente facilita que la información pueda ser evaluada correctamente.
4. Tus ingresos son difíciles de identificar o comprobar
Este punto puede ser especialmente relevante para quienes trabajan por su cuenta.
No todas las personas reciben una nómina tradicional cada quincena.
Comerciantes, freelancers, conductores por aplicación, prestadores de servicios y pequeños emprendedores pueden recibir ingresos de diferentes clientes, plataformas o actividades durante el mes.
Eso no significa que no tengan ingresos.
Significa que la forma de demostrarlos puede ser diferente.
Algunas buenas prácticas son:
- mantener ordenados tus movimientos bancarios;
- evitar mezclar innecesariamente movimientos de distintas personas;
- conservar comprobantes relacionados con tu actividad;
- identificar cuánto ganas realmente en promedio;
- mantener actualizados tus datos personales.
Si tus ingresos cambian mes con mes, puede ser más útil conocer un promedio de varios meses que fijarte únicamente en tu mejor semana.
5. Tu historial crediticio puede influir
El historial crediticio contiene información sobre determinados créditos y la manera en que se han administrado.
Dependiendo de la institución y del producto, esta información puede formar parte de la evaluación.
Retrasos anteriores, obligaciones activas o un nivel elevado de endeudamiento pueden ser elementos relevantes.
Pero hay algo importante:
Tener historial crediticio no es, por sí mismo, algo negativo.
Lo importante es entender qué información contiene y revisar periódicamente que los datos registrados sean correctos.
6. Solicitaste varios créditos en poco tiempo
Cuando necesitas dinero puede resultar tentador enviar solicitudes a muchas instituciones al mismo tiempo.
Pero existe un riesgo práctico: terminar aceptando varias obligaciones cuyos pagos después sean difíciles de sostener.
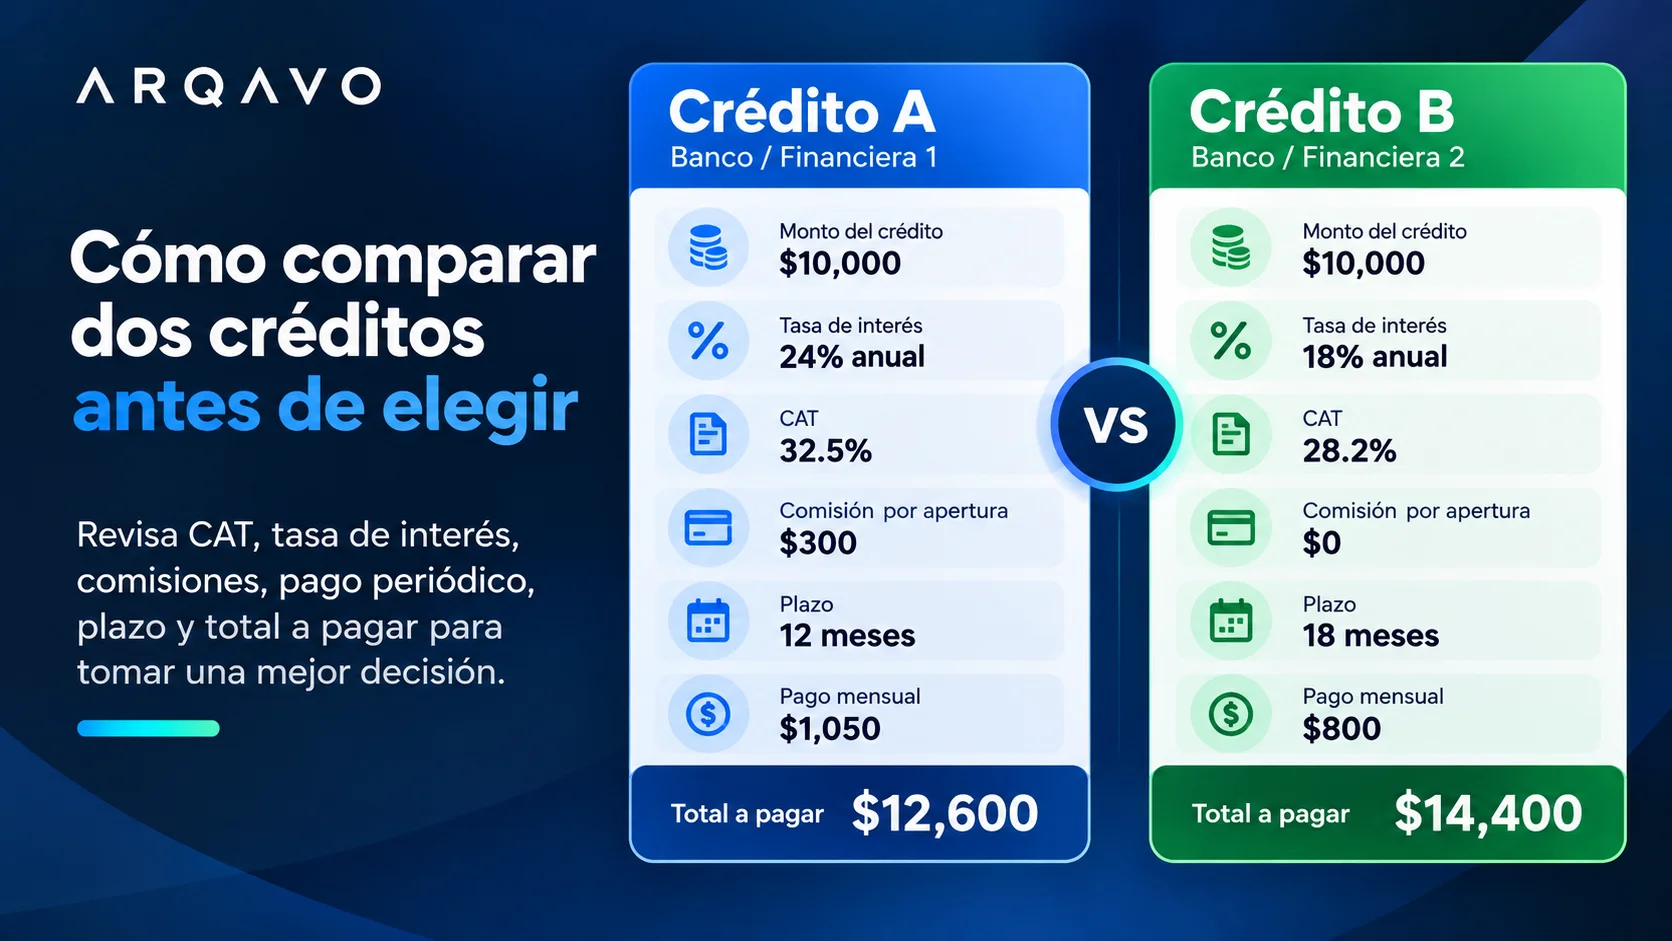
Antes de solicitar en diferentes lugares, compara las condiciones completas.
| Qué comparar | Qué debes revisar |
|---|---|
| Monto | Cuánto recibirás |
| Plazo | Cuánto tiempo tendrás para pagar |
| Pagos | Cuántos serán y con qué frecuencia |
| Intereses | Cuánto cuesta financiarte |
| Comisiones | Qué cargos adicionales existen |
| CAT | Indicador para comparar el costo del crédito |
| Total a pagar | Cuánto terminarás desembolsando |
La decisión no debería depender únicamente de quién te ofrece dinero primero.
7. El monto solicitado puede no corresponder con tu situación financiera
Pedir más dinero no siempre significa obtener un mejor crédito.
El monto solicitado debe guardar una relación razonable con tus ingresos, gastos y capacidad de pago.
Imagina dos escenarios:
Escenario A: solicitas una cantidad elevada y los pagos consumirían buena parte de tu dinero disponible.
Escenario B: solicitas únicamente lo que necesitas y los pagos dejan margen para tus gastos habituales.
Desde una perspectiva financiera, son situaciones muy diferentes.
Un crédito útil no es necesariamente el más grande. Es el que puedes pagar sin desestabilizar tus finanzas.
8. Cada institución utiliza sus propios criterios
Dos instituciones pueden analizar a una misma persona y llegar a decisiones diferentes.
Esto puede ocurrir porque cada una establece sus propios:
- requisitos;
- políticas de crédito;
- criterios de riesgo;
- procesos de verificación;
- productos y perfiles objetivo.
Por eso, el rechazo de una solicitud en una institución no significa automáticamente que todas tomarán la misma decisión.
También existe la otra cara de esta regla:
ninguna institución responsable debería garantizar una aprobación antes de realizar la evaluación correspondiente.
Me rechazaron un crédito: ¿qué puedo hacer ahora?
Lo primero no debería ser enviar inmediatamente otras diez solicitudes.
Antes, revisa tu situación.
1. Verifica tus datos
Comprueba que nombre, teléfono, correo, cuenta bancaria y demás información sean correctos.
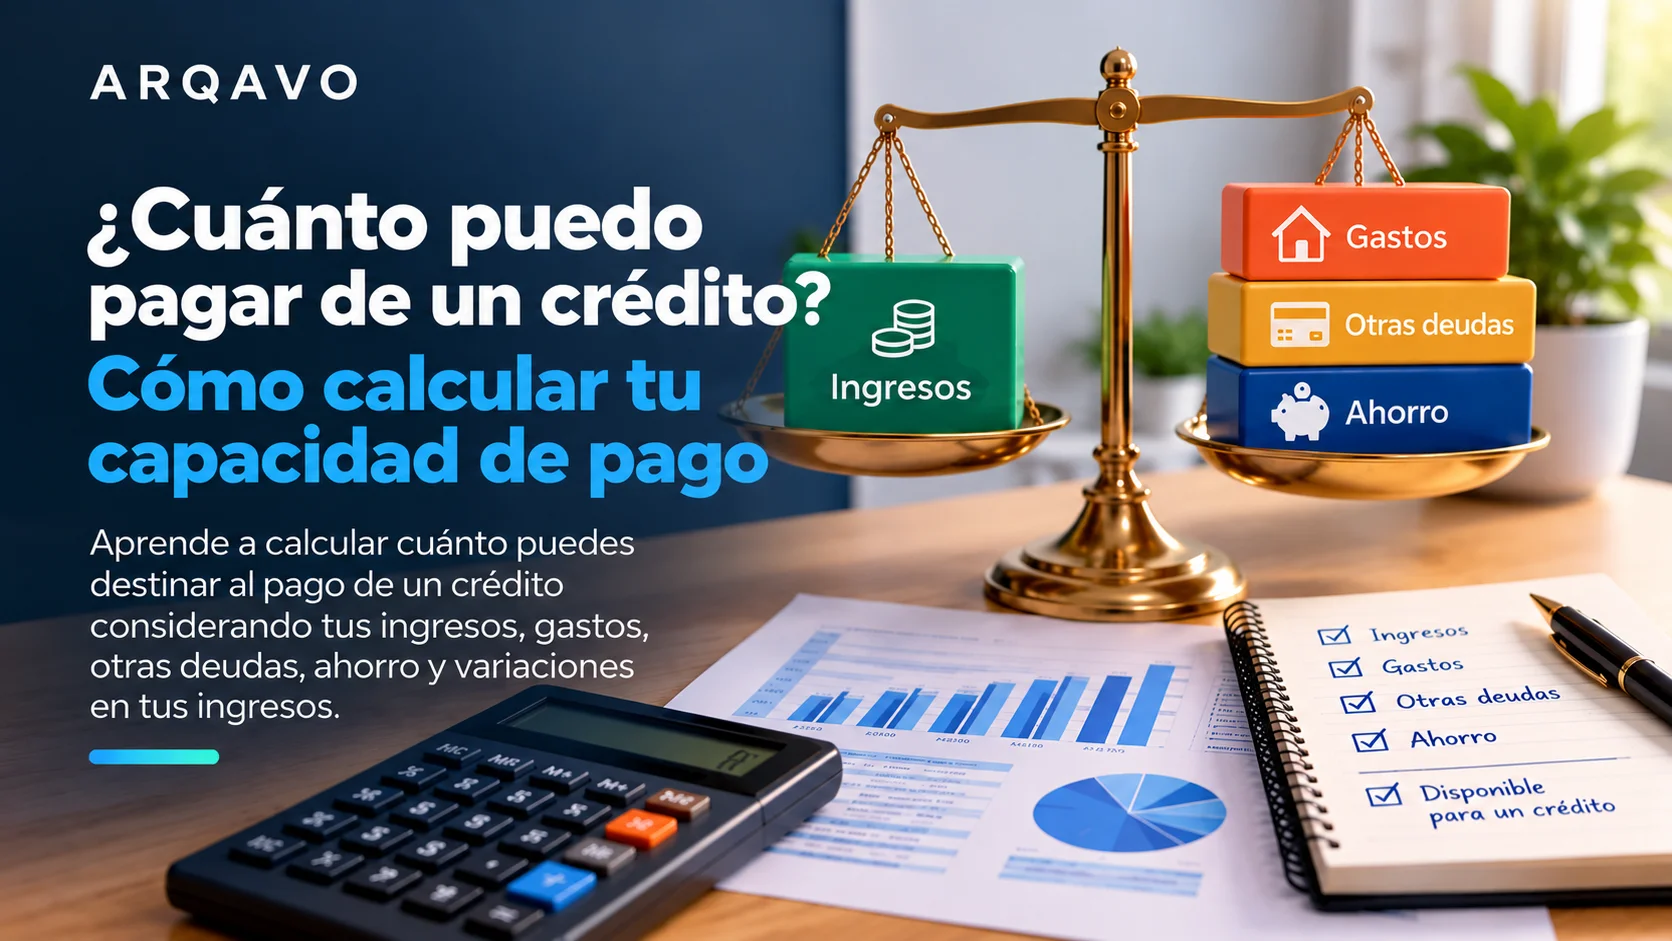
2. Calcula cuánto puedes pagar
Resta de tus ingresos tus gastos indispensables y obligaciones actuales.
El resultado te ayudará a conocer cuánto margen tienes realmente.
3. Revisa tus deudas actuales
Identifica cuánto debes y cuánto pagas periódicamente.
4. Ordena la información de tus ingresos
Esto es especialmente importante si trabajas de manera independiente.
5. Compara antes de volver a solicitar
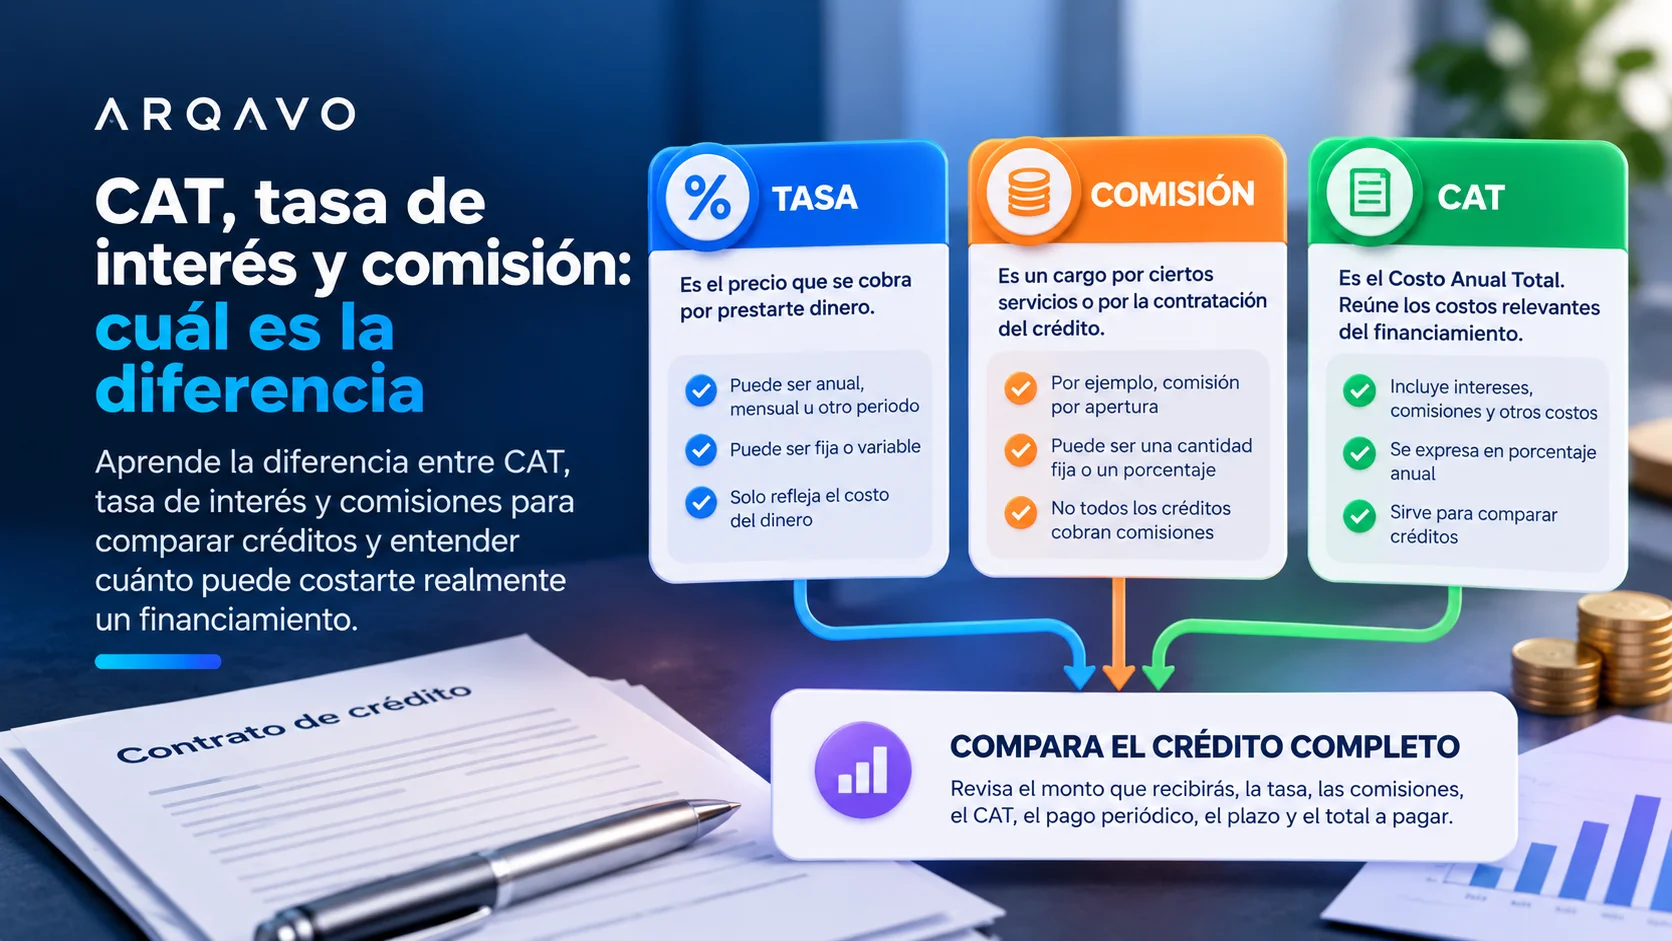
No compares únicamente el monto que te ofrecen. Revisa también plazo, intereses, comisiones, CAT y total a pagar.
Si trabajas por tu cuenta, tus ingresos también cuentan
La forma de trabajar ha cambiado.
Hoy muchas personas generan ingresos mediante comercio, prestación de servicios, actividades independientes, plataformas digitales o pequeños negocios.
No recibir una nómina tradicional no significa no tener una actividad económica real.
En ARQAVO estamos construyendo una experiencia de crédito digital pensada para personas que trabajan por su cuenta.
Puedes conocer las condiciones vigentes, entender cómo funciona el proceso y decidir si el producto se adapta a tus necesidades antes de iniciar una solicitud.
Antes de solicitar, recuerda
Un crédito es una obligación financiera.
Revisa siempre:
- cuánto recibirás;
- cuánto pagarás;
- durante cuánto tiempo;
- qué intereses y comisiones aplican;
- cuál es el CAT;
- y si los pagos caben realmente dentro de tu presupuesto.
Sigue aprendiendo
Si estás evaluando solicitar financiamiento, estos contenidos pueden ayudarte a tomar una decisión mejor informada:
- Cómo comparar dos créditos antes de elegir
- ¿Cuánto puedo pagar de un crédito? Cómo calcular tu capacidad de pago
- CAT, tasa de interés y comisión: cuál es la diferencia
- ¿Qué pasa si te atrasas en un crédito? Intereses, mora y consecuencias
Solicita en ARQAVO
Si trabajas por tu cuenta y necesitas financiamiento, puedes conocer el proceso de ARQAVO y revisar las condiciones antes de solicitar.
La solicitud está sujeta a evaluación y aprobación. Consulta términos, condiciones, costos y requisitos aplicables antes de contratar.
Preguntas frecuentes
¿Por qué pueden rechazarme un crédito aunque tenga buen historial?
Porque el historial es solo uno de los factores. También pueden influir tu capacidad de pago, nivel de endeudamiento, monto solicitado, verificación de datos y las políticas internas del otorgante.
¿Estar en Buró de Crédito significa que me rechazarán?
No. Estar en Buró de Crédito es normal si has tenido financiamientos. Lo importante es el comportamiento de pago y la demás información que utilice el otorgante para evaluar tu solicitud.
¿Solicitar muchos créditos puede afectar una nueva solicitud?
Varias solicitudes en un periodo corto pueden generar múltiples consultas de otorgantes y pueden influir en la evaluación de riesgo.
¿Cuánto debo esperar para volver a solicitar un crédito?
No existe un plazo universal. Depende de la causa del rechazo y de si puedes corregir o mejorar algún aspecto antes de volver a solicitar.
¿Qué debo revisar antes de volver a pedir un crédito?
Revisa tus datos, capacidad de pago, deudas actuales, historial crediticio, documentos, monto solicitado y las condiciones del crédito que estás considerando.